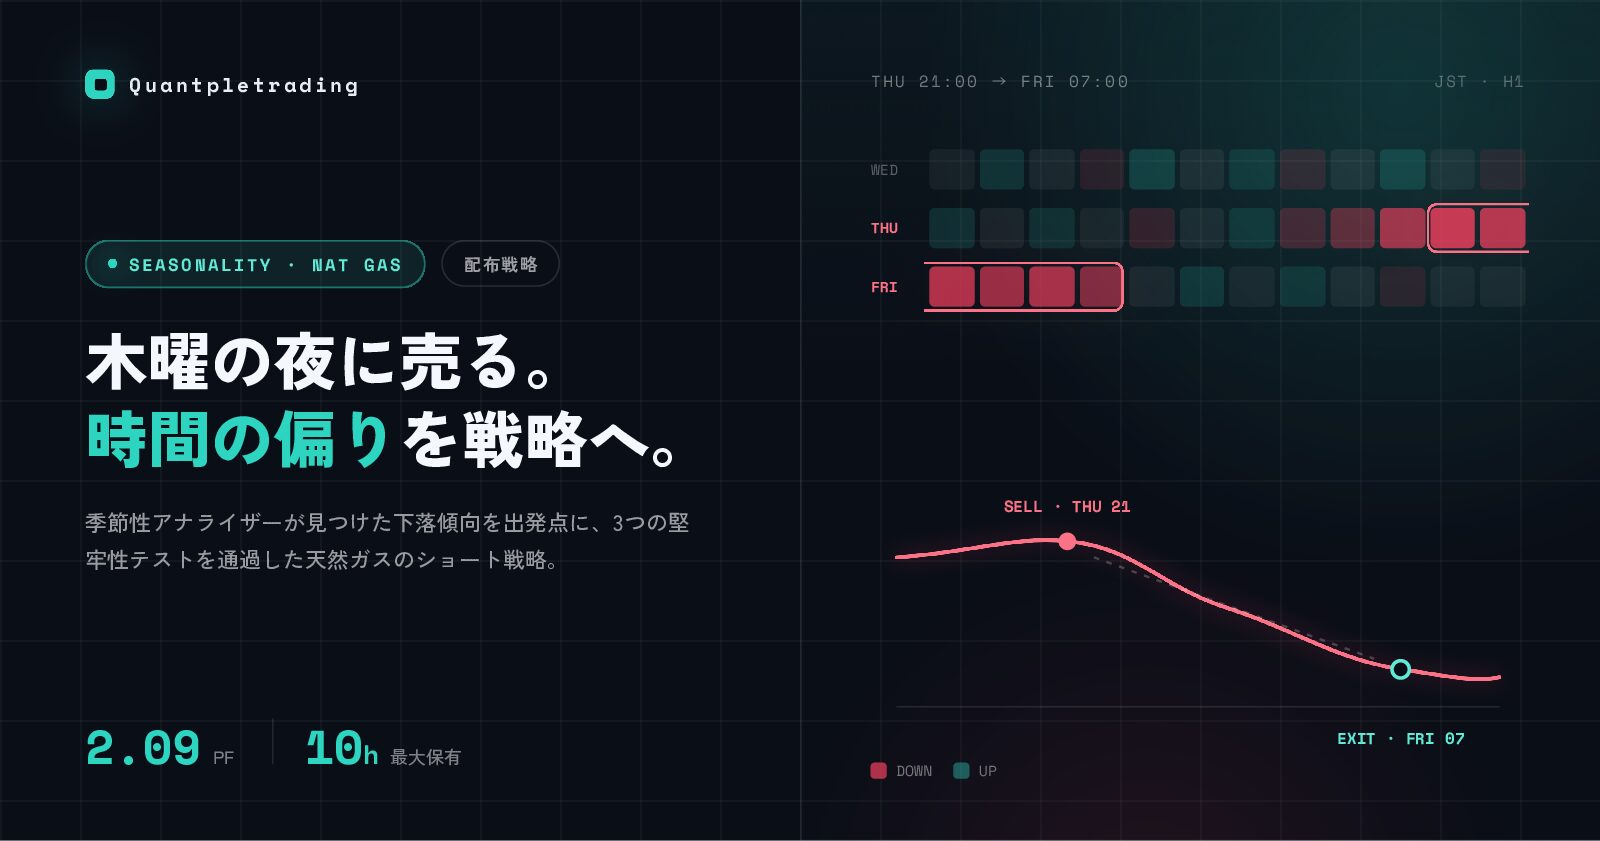
当サイトでは、曜日と時間帯の値動きの偏りを調べる季節性アナライザーを公開しています。このツールは偏りを見つけるところまでを担いますが、そこから先、実際に運用できる戦略に仕上げる工程は別に必要です。
この記事では、ツールが示した候補を出発点に、StrategyQuantXで検証と改良を重ね、堅牢性テストを通過する戦略へ落とし込むまでの過程を、順を追って記録します。対象は天然ガスです。
ツールで候補を探す
季節性アナライザーで、カテゴリに商品CFD、銘柄に天然ガスを選び、2012年9月から2026年8月までの全期間で分析しました。
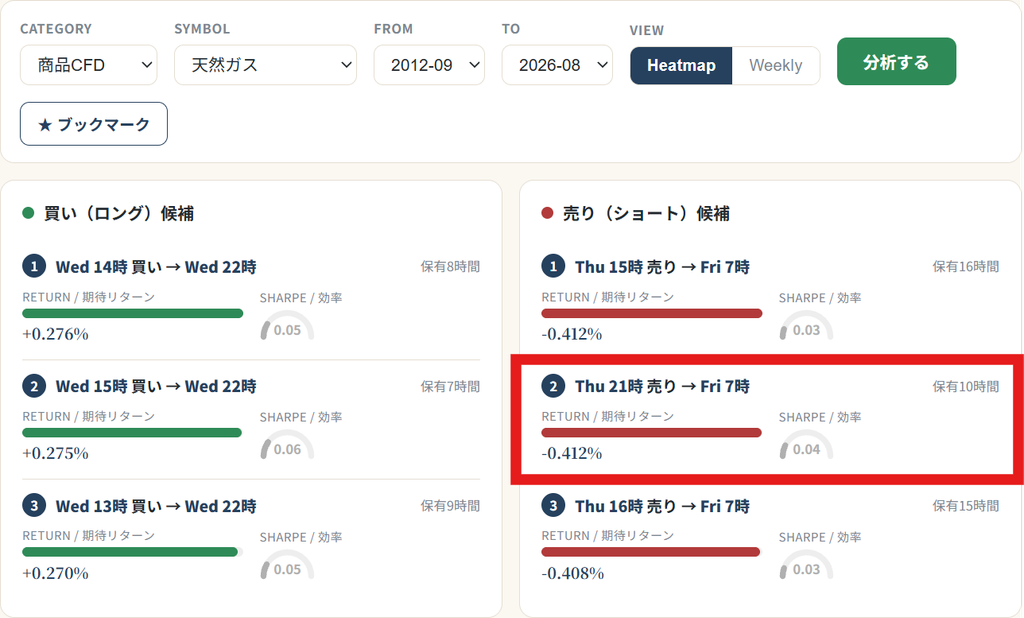
売り(ショート)候補として、次の3つが上位に並びました。
| 順位 | 区間(日本時間) | 保有時間 | 期待リターン | シャープレシオ |
|---|---|---|---|---|
| 1 | 木曜15時 → 金曜7時 | 16時間 | -0.412% | 0.03 |
| 2 | 木曜21時 → 金曜7時 | 10時間 | -0.412% | 0.04 |
| 3 | 木曜16時 → 金曜7時 | 15時間 | -0.408% | 0.03 |
期待リターンがマイナスというのは、その区間で価格が平均0.4%ほど下落する傾向がある、という意味です。売りで入れば、その下落分が利益になります。
どの候補を選ぶか
3つの候補は、いずれも金曜7時の決済で共通し、期待リターンもほぼ同じです。違いは、いつ仕掛けるかだけです。
ここで採用したのは、2番目の「木曜21時 → 金曜7時」です。理由は2つあります。
第一に、保有時間が短いこと。1番目は16時間、2番目は10時間。期待リターンがほぼ同じなら、ポジションを持つ時間は短いほうが良い。市場に晒される時間が短いほど、想定外のニュースや急変に巻き込まれる可能性は下がります。同じ利益なら、より少ないリスクで取りたい。
第二に、シャープレシオがわずかに高いこと。0.03に対して0.04。リターンをばらつきで割った効率の指標であり、同じリターンをより安定して得ていることを示します。
期待リターンの数字だけを見れば1番目と2番目は互角ですが、リスクの観点を加えると2番目が優れています。これが、期待リターンとシャープレシオの両方を見る理由です。
ヒートマップでも確認する
候補の数字だけでなく、ヒートマップで周辺の状況も確認します。
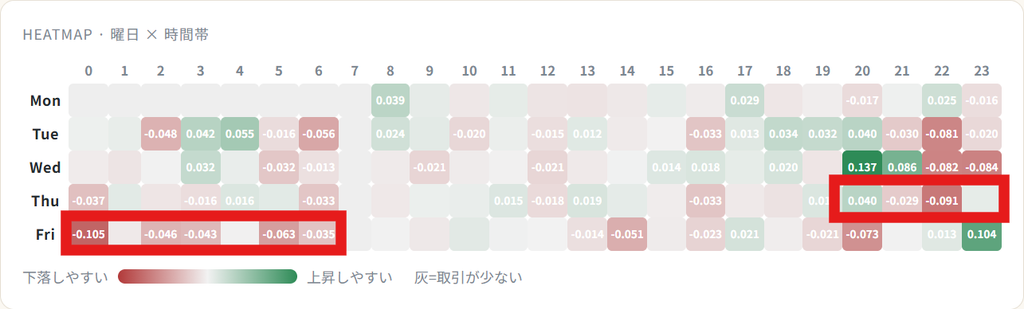
木曜20時から22時にかけて、そして金曜の早朝にかけて、赤(下落しやすい)が続いているのが分かります。1マスだけが突出しているのではなく、下落しやすい時間帯が面として広がっている。これは、採用する区間が偶然の一点ではないことを示す材料になります。
基礎戦略の定義
ツールが示した区間を、そのまま売買ルールに置き換えます。この段階では、フィルターも条件も加えません。まず「その時間帯に売るだけ」で優位性が出るかどうかを確かめ、それが確認できてから改良に進みます。
エントリーとイグジット
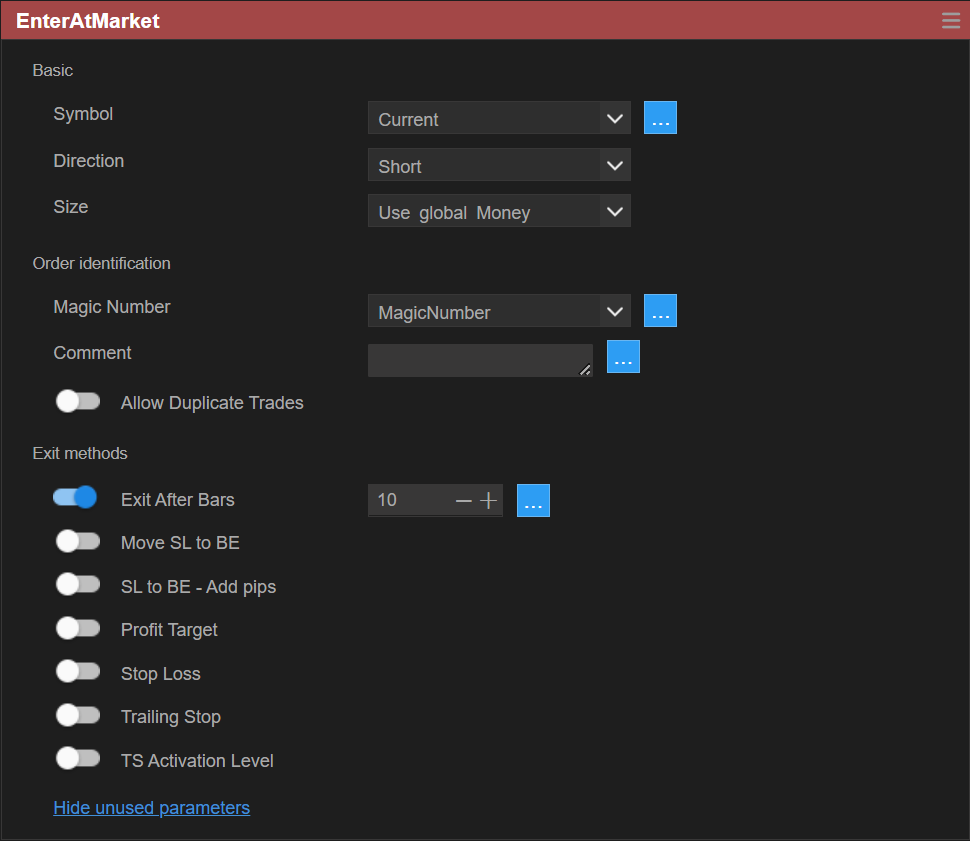
方向は売り(ショート)のみです。
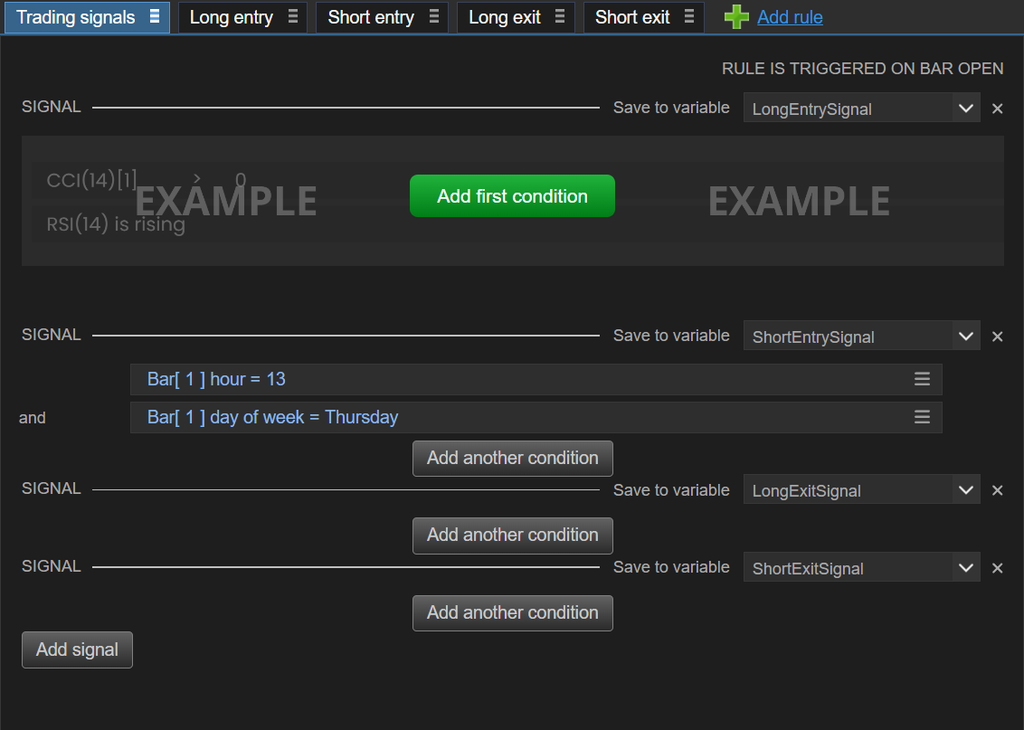
- エントリー:日本時間の木曜21時に売り
- イグジット:10時間後(日本時間の金曜7時)に決済
ツールが示した区間を、そのままルールにしただけです。インジケーターは使っていません。
検証ツール上の設定について(補足)
検証に使うStrategyQuantXのデータはUTC+2で、日本時間とは7時間の差があります。日本時間の木曜21時は、UTC+2では木曜14時にあたります。
また、時間を指定する条件で使うBar[1]は、1本前の足を指します。そのため「Bar[1]の時刻が13時」という条件は、現在の足が14時であることを意味します。
決済は、エントリーから10本後(1時間足なので10時間後)に設定しています。
取引数量についての補足
当サイトでは検証条件を全戦略で統一し、取引数量は1固定としていますが、天然ガスについては例外的に100,000としました。天然ガスのCFDは1単位あたりの価値が極端に小さく、数量1では損益が小さすぎて、シャープレシオなどの指標が正常に計算されないためです。
数量を変えても戦略の挙動そのものは変わりませんが、他の銘柄と損益額を直接比較することはできません。
基本形のシミュレーション
検証条件は次のとおりです。
- 銘柄:天然ガス(GASCMDUSD)/ タイムフレーム:1時間足
- スプレッド:なし / スワップ:なし / 手数料:0.05% / スリッページ:なし
- 取引数量:100,000(上記の例外)
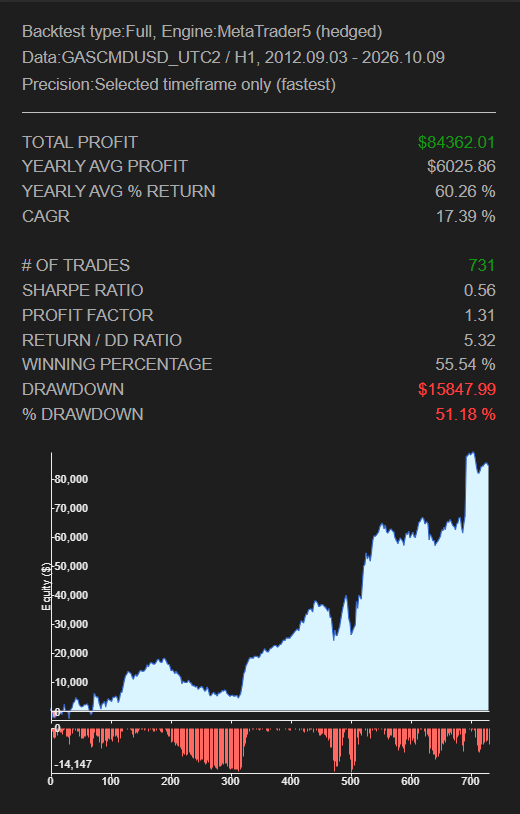
この条件で、まず基本形をそのまま検証しました。
| 指標 | 値 |
|---|---|
| 総利益 | $84,362.01 |
| プロフィットファクター | 1.31 |
| リターン/ドローダウンレシオ | 5.32 |
| 勝率 | 55.54% |
| シャープレシオ | 0.56 |
| 取引数 | 731 |
731取引でプロフィットファクター1.31。派手な数字ではありませんが、インジケーターを一切使わず、決まった曜日と時間に売って10時間後に決済するだけで、この結果が出ています。ツールが示した偏りが、実際の売買として機能することの確認になります。
資産曲線を見ると、途中で大きく停滞する局面はあるものの、全体としては右肩上がりです。ただし、このままでは改善の余地があります。ここから、エントリーを厳選するフィルターを加えていきます。
フィルターを探索する
基本形には優位性がありましたが、取引を選ばずに毎週仕掛けているため、改善の余地があります。そこで、エントリーを厳選するフィルターを加えます。どの条件が有効かは事前には分からないため、検証ツールに候補を探索させ、テストを通過したものだけを残す方法をとります。
検証に使う期間を区切る
フィルターの探索に入る前に、期間を区切ります。
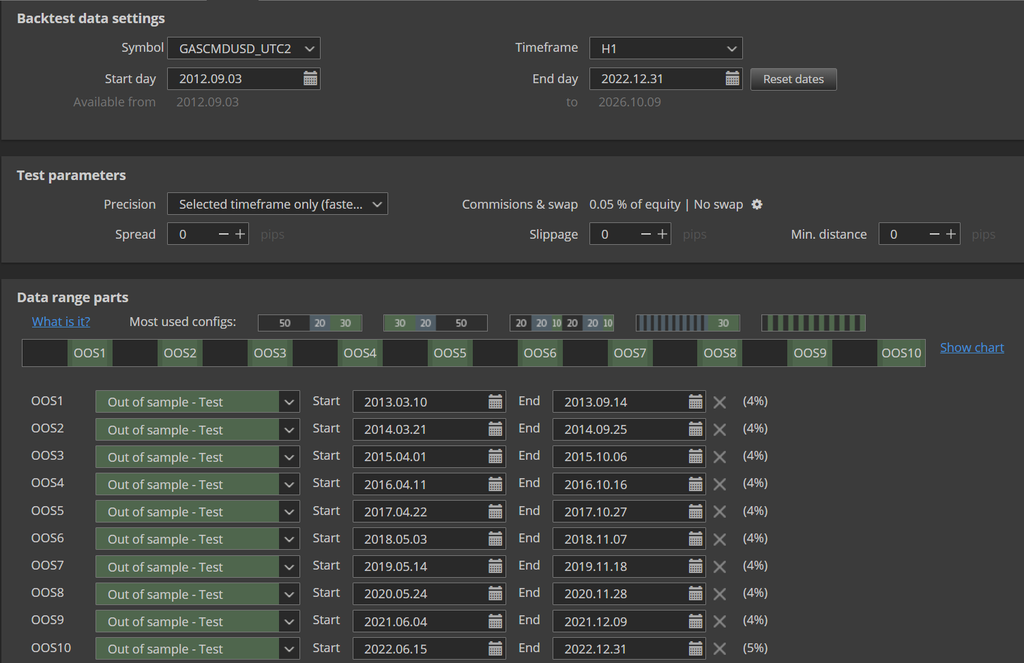
戦略の構築に使うのは、2012年9月から2022年12月31日までです。それ以降の2023年から2026年までのデータは、一切触れずに残しておきます。構築が終わった後、未知の期間として検証に使うためです。
さらに、構築に使う期間の内部でも、イン・サンプル(最適化に使う部分)とアウト・オブ・サンプル(検証に使う部分)を10分割しています。期間の一部だけに最適化が偏らないようにするためです。
フィルターの候補を自動生成する
基本となる時間条件(木曜14時・UTC+2)は固定したまま、そこに追加するフィルターをStrategyQuantXに自動生成させます。
具体的には、エントリー条件と決済条件に、ランダムな条件を生成する枠を1つずつ用意します。時間の条件は動かさず、それ以外の部分だけをツールに探索させる形です。
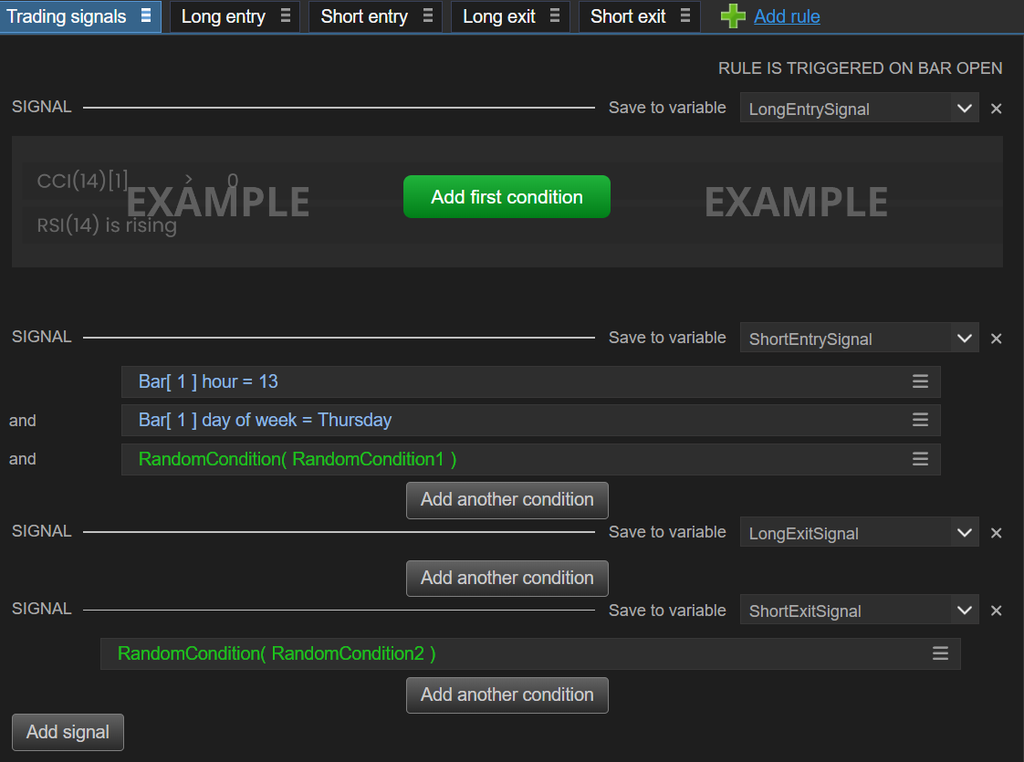
この状態で、約1時間にわたって戦略を自動生成し続けました。生成された戦略には、次に挙げる堅牢性テストが自動で適用され、通過したものだけが残ります。
実施する堅牢性テスト
生成された戦略には、当サイトの基礎的な堅牢性テストを自動で適用します。今回実施したのは、次の3つです。
- アウトオブサンプルテスト
- What if 分析
- モンテカルロ分析
それぞれの合格基準は、次のように設定しています。
| テスト | 内容 | 合格の基準 |
|---|---|---|
| アウトオブサンプル | 構築に使っていない期間で検証する | インサンプルの結果から、大きく下振れしていないこと |
| What if | 最も儲かった取引(上位5%)を無かったことにし、さらに取引を1回おきに間引く | その状態でもプロフィットファクターが1以上 |
| モンテカルロ | 取引の順序や巡り合わせを入れ替えて最悪ケースを探る | 信頼度95%のリターン/DDレシオが、元の45%以上 |
当サイトの基礎テストにはマルチマーケット分析も含まれますが、今回は実施していません。季節性戦略は、その銘柄固有の時間帯の偏りを根拠にしています。天然ガスの木曜夜の偏りを、他の銘柄に当てはめても意味がありません。他の銘柄で機能しないことは、この戦略の欠陥ではなく、前提そのものです。したがって、このテストは適用しません。
生き残った戦略
自動生成で作られた多数の戦略のうち、3つのテストすべてを通過したのは、1つだけでした。
テストを並列にかけると、通過率は一気に下がります。アウトオブサンプルを通っても、What ifで崩れる。両方を通っても、モンテカルロで沈む。それぞれが違う角度から戦略を揺さぶるため、すべてを満たす戦略は、そう多くは残りません。
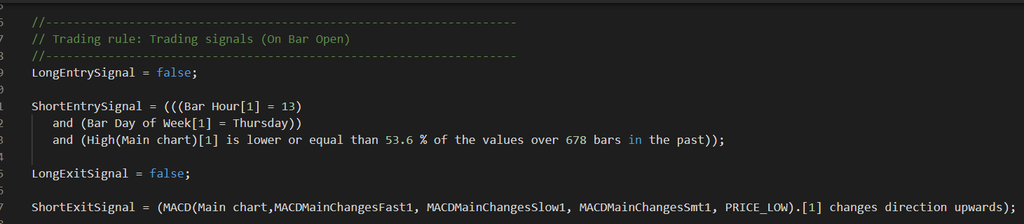
加わったフィルター
生き残った戦略には、エントリーと決済にひとつずつ条件が加わっていました。
エントリーの条件
もとの「木曜14時(UTC+2)」という時間条件に加えて、次の条件が付いています。
1本前の高値が、過去678本の高値のうち、下から53.6%以内に位置していること
1時間足の678本は、おおよそ4週間分です。つまり「直近の高値が、過去4週間のレンジの中で高い位置にないとき」だけ売る、という意味になります。
価格が高値圏にあるときは、上昇の勢いが強い可能性があります。そこに売りで入るのは分が悪い。すでに値位置が下がっている局面に絞って売る、というフィルターです。
決済の条件
MACDが上向きに転じたら決済する
もとの設定では、エントリーから10本後(10時間後)に機械的に決済していました。そこに、MACDが上向きに転じた時点で決済する条件が加わります。両方が働くため、保有時間は最大10時間で、反転の兆しが出ればそれより早く手仕舞うことになります。
売りポジションにとって、価格が上向きに転じるのは不利な展開です。その兆候が出た時点で降りる。損失を限定する役割を持つ条件です。
いずれも、人が思いつきそうな発想ではありますが、重要なのはこの組み合わせが、3つのテストすべてを通過した唯一のものだったという点です。もっともらしい条件を思いついても、検証に耐えるとは限りません。
完成形の成績
フィルターを加えた状態で、全期間を通した結果です。基本形と並べます。
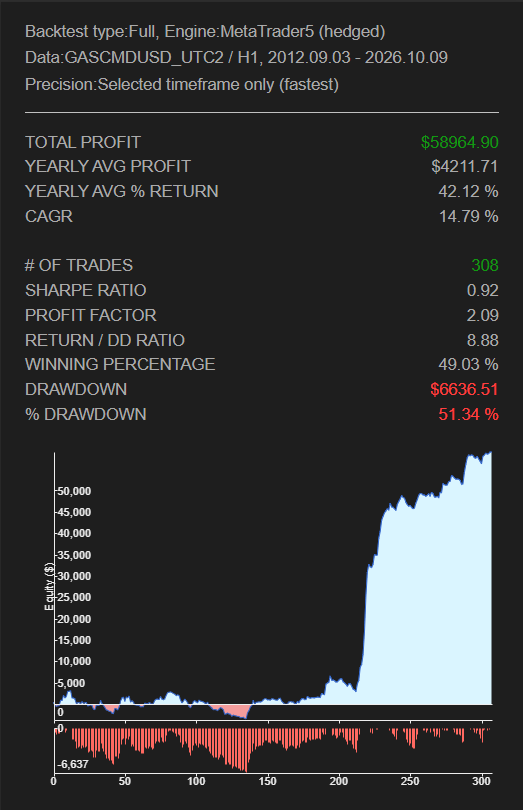
| 指標 | 基本形(フィルターなし) | 完成形(フィルターあり) |
|---|---|---|
| 総利益 | $84,362.01 | $58,964.90 |
| プロフィットファクター | 1.31 | 2.09 |
| リターン/ドローダウンレシオ | 5.32 | 8.88 |
| 勝率 | 55.54% | 49.03% |
| シャープレシオ | 0.56 | 0.92 |
| 最大ドローダウン | $15,847.99 | $6,636.51 |
| 取引数 | 731 | 308 |
総利益は84,362ドルから58,965ドルへ減りました。取引数も731回から308回へと半分以下です。フィルターによって仕掛けを絞ったのだから、当然の結果です。
その一方で、プロフィットファクターは1.31から2.09へ、リターン/ドローダウンレシオは5.32から8.88へ上がりました。最大ドローダウンは15,848ドルから6,637ドルへと、半分以下に浅くなっています。
取引の数を減らし、利益の総額も減らしたうえで、効率とリスクの両面を改善した。これがフィルターの役割です。
検証結果
残った戦略が、3つのテストでどのような成績だったかを確認します。いずれも、前掲の合格基準に照らして判定しています。
アウトオブサンプルテスト
構築に使った期間(イン・サンプル)と、構築に一切使っていない期間(アウト・オブ・サンプル)の結果を並べます。
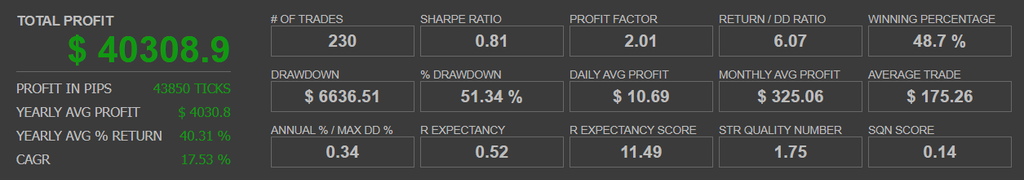
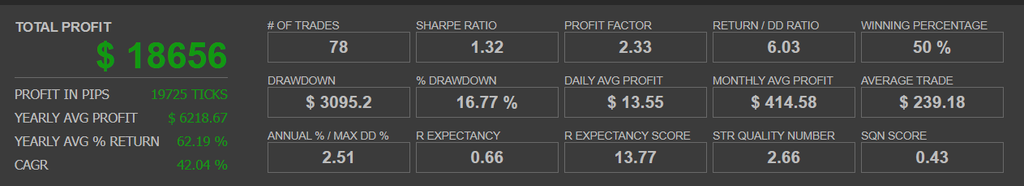
| 指標 | 開発期間(IS) | 未知の期間(OOS) |
|---|---|---|
| 総利益 | $40,308.90 | $18,656.00 |
| プロフィットファクター | 2.01 | 2.33 |
| リターン/ドローダウンレシオ | 6.07 | 6.03 |
| 勝率 | 48.70% | 50.00% |
| シャープレシオ | 0.81 | 1.32 |
| R Expectancy | 0.52 | 0.66 |
| 取引数 | 230 | 78 |
アウトオブサンプルテストで見るべきなのは、未知の期間でどれだけ儲かったかではなく、開発期間と近しい結果が得られるかです。
その観点で見ると、リターン/ドローダウンレシオは6.07から6.03と、ほぼ同じ水準を保っています。プロフィットファクターは2.01から2.33、勝率は48.70%から50.00%、R Expectancyは0.52から0.66と、いずれも開発期間を上回りました。
未知の期間で性質が崩れていない。これが確認したかったことです。
なお、フィルターを加える前の基本形は、プロフィットファクター1.31、シャープレシオ0.56でした。フィルターによって取引が厳選され、質が上がっていることも分かります。
勝率はほぼ50%です。勝ちと負けが半々でも、R Expectancyが示すとおり1回あたりの勝ちが負けを上回るため、積み上がります。アウトオブサンプルテストで見るべきなのは、未知の期間でどれだけ儲かったかではなく、開発期間と近しい結果が得られるかです。
What if 分析
結果が一部の幸運な取引に支えられていないかを確認します。ここでは2つの条件を課しました。ひとつは、最も儲かった取引(上位5%)を無かったことにすること。もうひとつは、全取引を1回おきに間引くことです。たまたま大きく勝った取引を取り除き、さらに取引回数を半分に減らしても、優位性が残るかを見ます。
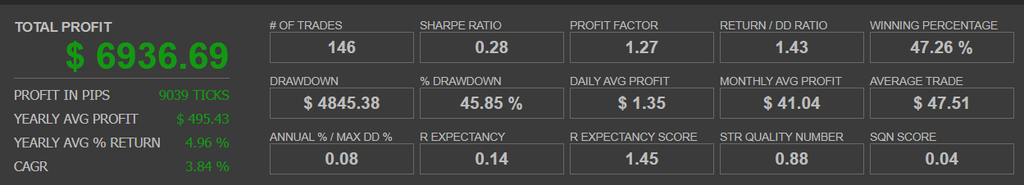
| 指標 | 値 |
|---|---|
| プロフィットファクター | 1.27 |
| リターン/ドローダウンレシオ | 1.43 |
| 勝率 | 47.26% |
| 取引数 | 146 |
大勝ちを取り除き、取引を間引いた状態でも、プロフィットファクターは1.27と、基準の1を上回りました。数字そのものは大きく下がりますが、それは当然です。利益の源泉を削ったうえで、なおプラスが残るかどうかが、このテストの論点です。
モンテカルロ分析
取引の順序や巡り合わせを何度も入れ替え、最悪ケースでどこまで沈むかを確認します。信頼度95%での結果は次のとおりです。
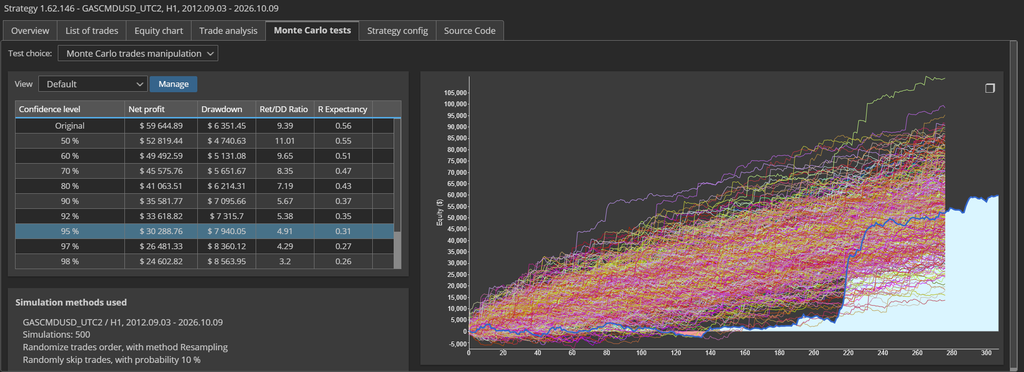
| 指標 | 信頼度95%での値 |
|---|---|
| 純利益 | $30,288.76 |
| 最大ドローダウン | $7,940.05 |
| リターン/ドローダウンレシオ | 4.91 |
| R Expectancy | 0.31 |
取引の並び順が最悪に近いかたちで巡ってきたとしても、リターン/ドローダウンレシオは4.91を保っています。開発期間の8.88に対して55%にあたり、基準としている45%を上回りました。
ドローダウンは $7,940 まで深くなります。それでも利益は残りますが、この水準を許容できるかどうかは、実際に運用する資金額しだいです。
まとめ
季節性アナライザーが示した「天然ガス・木曜夜の下落傾向」という偏りを出発点に、StrategyQuantXでフィルターを探索し、3つの堅牢性テストすべてを通過する戦略に仕上げました。
工程を振り返ると、次のようになります。ツールで偏りを見つける。時間条件だけの基本形を作り、優位性があることを確認する。そこにフィルターを自動探索で加える。テストにかけ、通過したものだけを残す。
重要なのは、ツールが示す偏りは出発点にすぎないということです。偏りがあるという事実と、それが運用に耐える戦略になるかどうかは、別の問題です。その間を埋めるのが、フィルターの探索と、堅牢性テストによる検証です。
そして今回、多数の候補のうち最後まで残ったのは1つだけでした。テストは、そのくらい厳しく設定してはじめて意味を持ちます。