包み足(エンガルフィング)は、ローソク足分析の教科書に必ず登場するパターンです。2本のローソク足の関係だけで判断でき、インジケーターもパラメータも必要ありません。
一般的には、陽の包み足は買いのサイン、陰の包み足は売りのサインとされ、相場の転換のサインとして有名です。
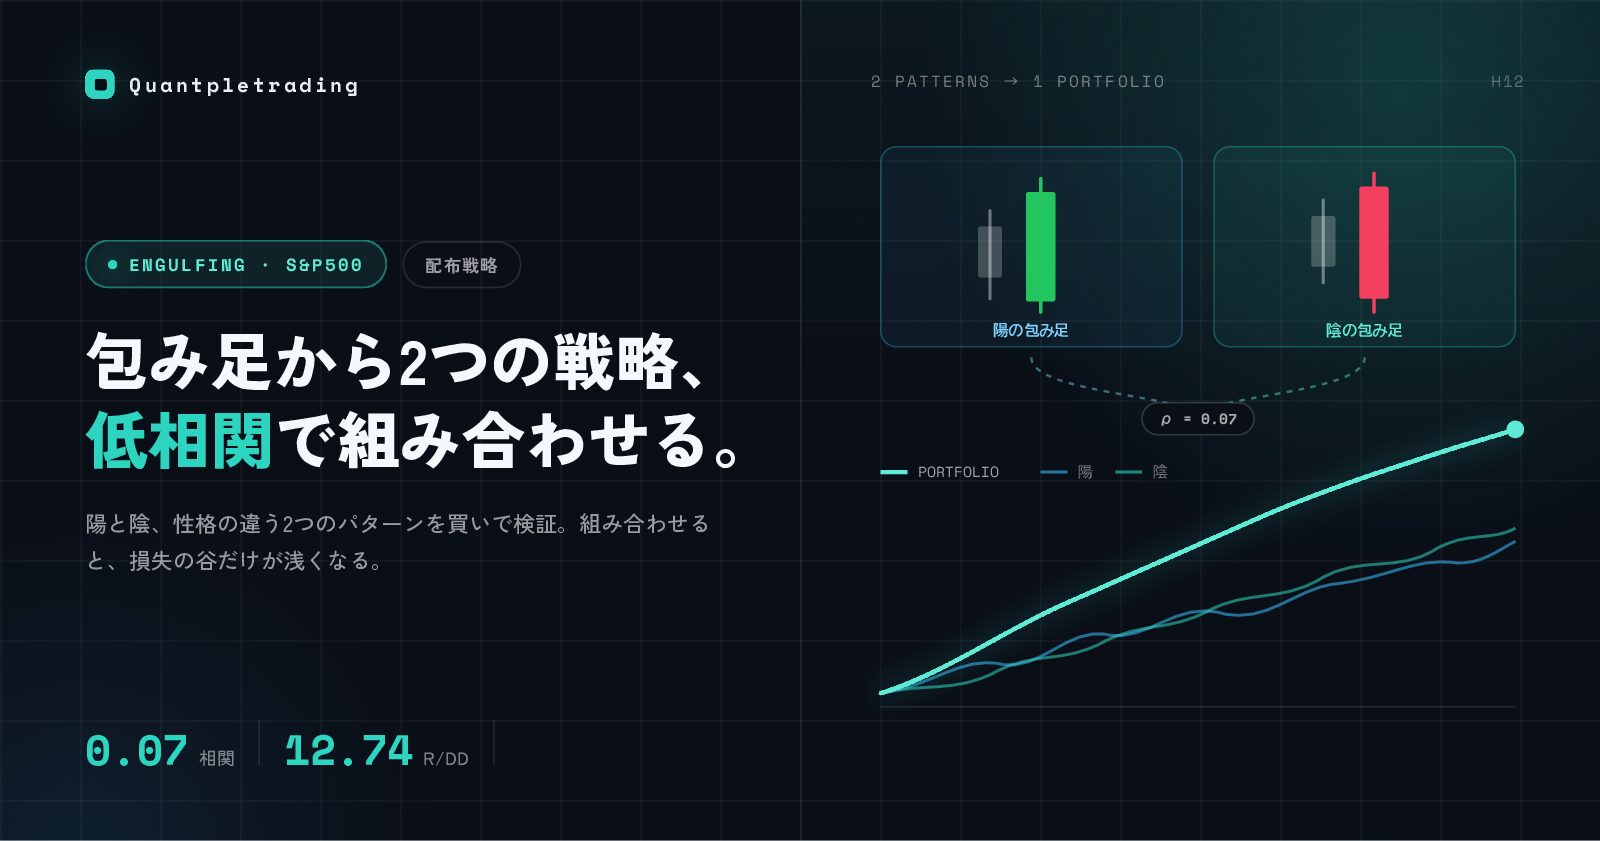
この記事では、S&P500を対象に、この2つのパターンを検証します。結論から言えば、出てきた結果は一般的な理解とは異なるものでした。そして最終的に、性質の異なる2つの戦略を組み合わせることで、単独よりも優れたポートフォリオを構築します。
包み足の定義
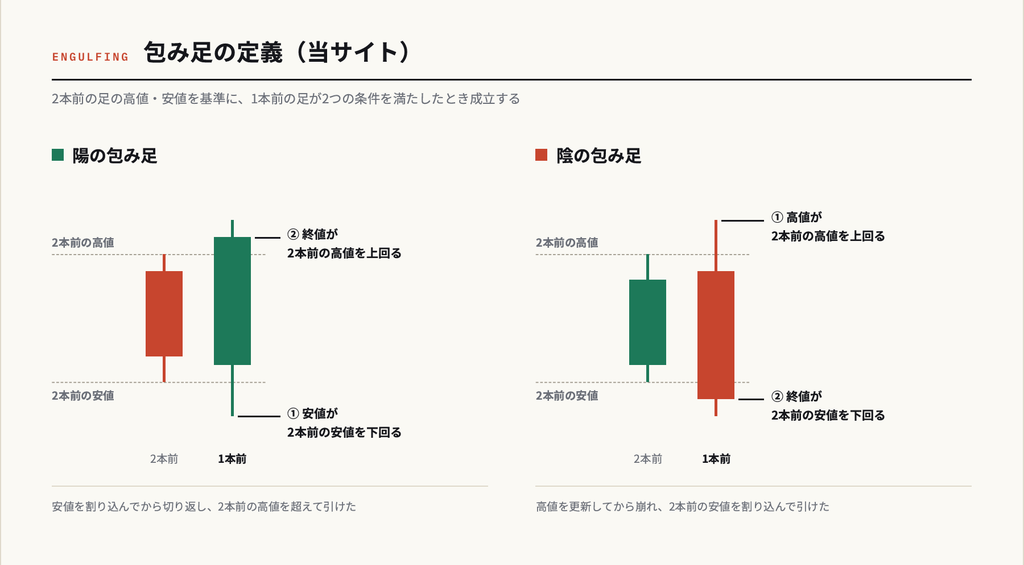
当サイトでは、次のように定義しました。
陽の包み足
- 1本前の安値が、2本前の安値を下回る
- 1本前の終値が、2本前の高値を上回る
陰の包み足
- 1本前の高値が、2本前の高値を上回る
- 1本前の終値が、2本前の安値を下回る
一般的な包み足の定義は「実体が前の足を包む」ですが、ここでは終値が前の足の高値(安値)を超えることを要求しています。より厳格な条件であり、形だけ包み足に見えるが勢いの弱いパターンを除外できます。
検証の前提:どちらも買いで検証する
ここで、通常とは異なる方針を取ります。陽の包み足も陰の包み足も、どちらも買いシグナルとして検証します。
理由は、S&P500という銘柄の性質にあります。株価指数は長期的に上昇してきました。売り方向の戦略は、その上昇に逆らうことになり、構造的に不利です。当サイトが戦略構築ガイド:銘柄の優位性を見極めるで解説してきたマーケットエッジの考え方です。
陰の包み足を買いで使うというのは、一般的な解釈とは逆です。しかし、下げが行き過ぎたところを買うという平均回帰の発想で見れば、不自然ではありません。実際にどうなるかは、データが答えを出します。
時間足の選択
最初は日足で検証しました。しかし取引数が年に数回程度しかなく、統計的な判断ができる水準ではありませんでした。
包み足は、条件が厳しいぶん出現頻度が低いパターンです。取引数を確保するため、12時間足に変更しました。
検証条件は次のとおりです。
- 銘柄:S&P500 / タイムフレーム:12時間足
- 検証期間:2012年1月2日 〜 2026年10月17日
- スプレッド:なし / スワップ:なし / 手数料:一律0.05%
- 初期資金:10,000ドル / 取引数量:1(固定)
まずは素のまま動かしてみる
フィルターを一切加えず、パターンが出たら買い、一定の本数が経過したら決済する、という形で検証します。決済の本数は、仮に10本としました。この数字に根拠はありません。後で最適化するので、出発点として置いただけです。
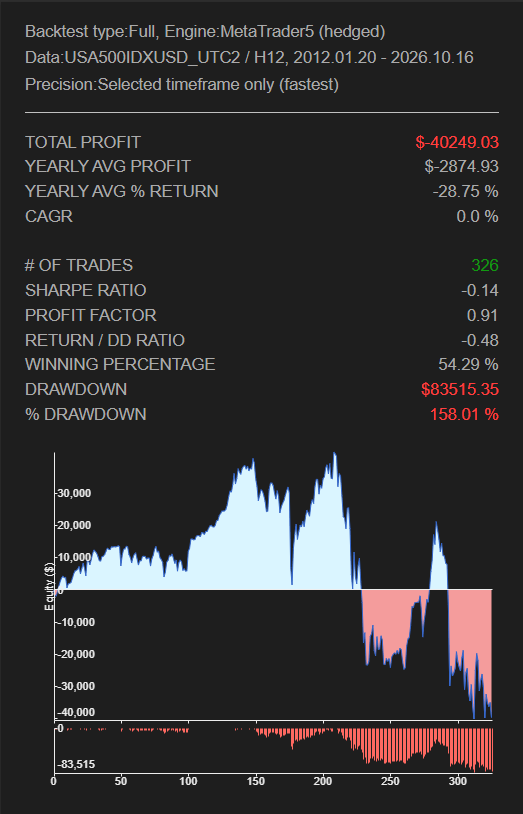
陽の包み足
| 指標 | 値 |
|---|---|
| 総利益 | ▲$40,249.03 |
| プロフィットファクター | 0.91 |
| リターン/ドローダウンレシオ | -0.48 |
| 勝率 | 54.29% |
| 最大ドローダウン | $83,515.35 |
| 取引数 | 326 |
マイナスです。買いのサインとされる陽の包み足で買ったのに、資産は減っています。勝率は54.29%と半分を超えているのに、プロフィットファクターは0.91。勝つ回数は多いが、負けるときの損失が大きい、という形です。
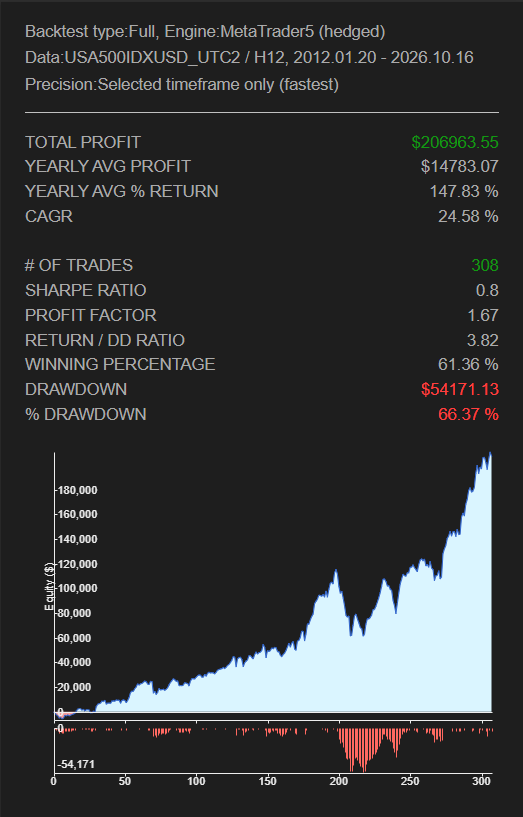
陰の包み足
| 指標 | 値 |
|---|---|
| 総利益 | $206,963.55 |
| プロフィットファクター | 1.67 |
| リターン/ドローダウンレシオ | 3.82 |
| 勝率 | 61.36% |
| 最大ドローダウン | $54,171.13 |
| 取引数 | 308 |
こちらは大きくプラスです。売りのサインとされる陰の包み足で買った方が、利益が出ています。
同じ条件、同じ銘柄、同じ決済ルールです。違うのはパターンの種類だけ。それなのに、一般的な解釈とは逆の結果になりました。
資産曲線を並べると、違いがはっきり分かります。陽は右肩下がりで沈み続け、陰は着実に積み上がっています。
決済本数を変えて確かめる
10本という数字は仮に置いたものなので、これだけで結論は出せません。決済までの本数を2本から50本まで変えて、全25通りを比較しました。
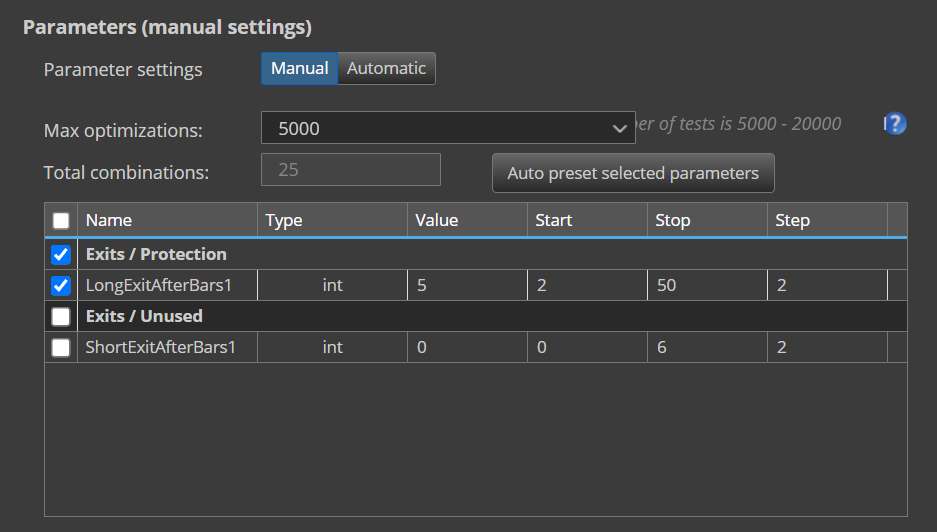
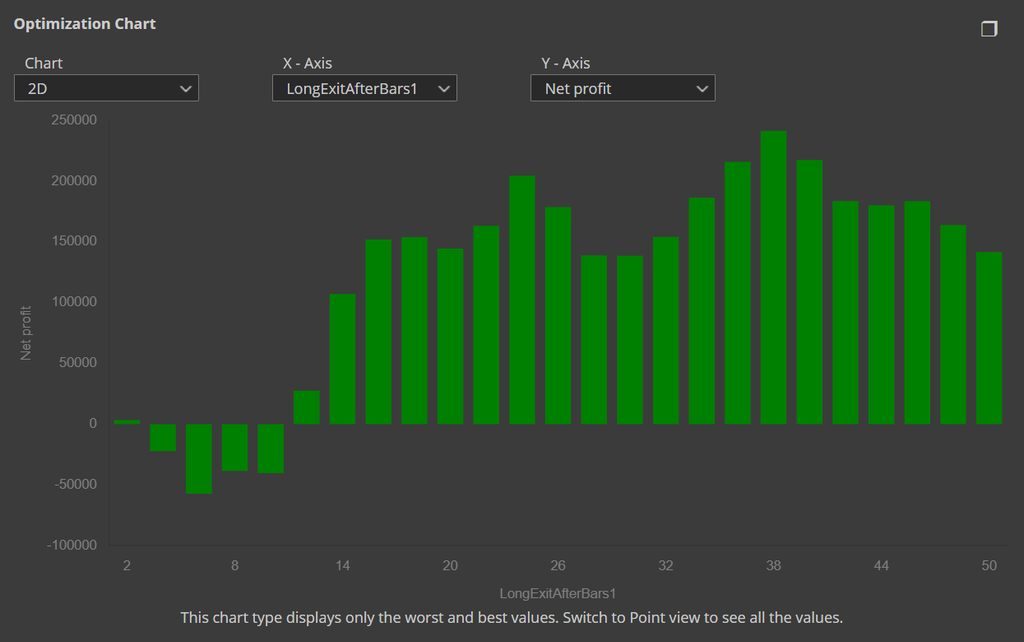
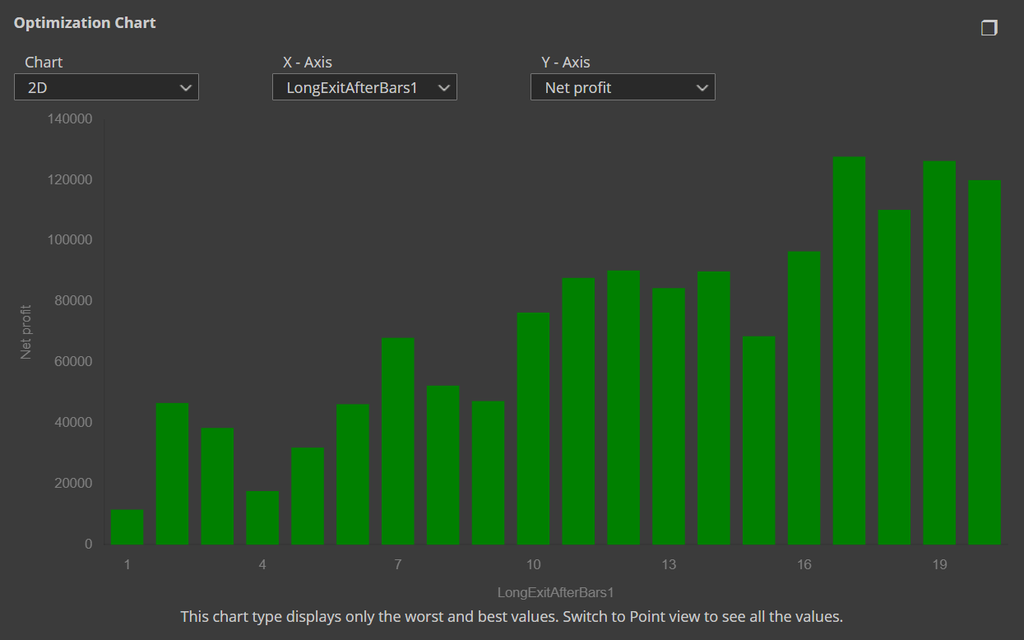
結果は、予想と違うものでした。
| 決済本数 | 陽の包み足 純利益 | 陽 PF | 陰の包み足 純利益 | 陰 PF |
|---|---|---|---|---|
| 2本 | $3,297 | 1.01 | $67,843 | 1.26 |
| 4本 | ▲$22,243 | 0.94 | $166,144 | 1.62 |
| 6本 | ▲$57,237 | 0.85 | $164,887 | 1.51 |
| 8本 | ▲$38,494 | 0.91 | $209,748 | 1.62 |
| 10本 | ▲$40,249 | 0.91 | $206,964 | 1.67 |
買いのサインとされる陽の包み足は、短期で決済するとマイナスになります。4本から10本まで、すべて赤字です。プロフィットファクターも0.85から0.94と、1を下回っています。
一方、売りのサインとされる陰の包み足は、全25通りすべてでプラスでした。どの決済本数を選んでも利益が出ています。
つまり、S&P500の12時間足では、一般的な解釈と正反対の結果が出ました。陰の包み足を買う方が、あらゆる保有期間で安定して機能しています。
陽の包み足が機能するのは、14本以降の長期保有でした。これは順張りの性質を示しています。勢いに乗る戦略なので、早く決済すると利益が乗る前に手仕舞ってしまう。逆に陰の包み足は、下げ過ぎの反発を取る平均回帰なので、短期でも機能します。
同じ「包み足」という名前でも、2つのパターンはまったく別の性格を持っていることが、数字から分かります。
安定領域の選定
性格の違いが分かったので、それぞれに適した保有期間を決めます。周辺も含めて安定している領域を選び、1点だけが突出した値は採用しません。詳しくは戦略構築ガイド:最適化とカーブフィッティングの回避を参照してください。
| パターン | 採用した範囲 | その範囲でのPF | リターン/DDレシオ | 取引数 |
|---|---|---|---|---|
| 陽の包み足 | 36〜42本 | 1.72〜2.12 | 3.22〜5.29 | 130〜146 |
| 陰の包み足 | 28〜36本 | 1.80〜2.14 | 5.12〜8.01 | 143〜168 |
この範囲を固定値にせず、幅を持たせたまま次の工程に進みます。後の自動生成で、この範囲内から選ばせるためです。
フィルターの探索
基本形の骨格を固定したまま、エントリーと決済に加えるフィルターを、StrategyQuantXに自動生成させます。
生成された戦略には、次の3つのテストが自動で適用されます。
| テスト | 合格の基準 |
|---|---|
| アウトオブサンプル | インサンプルの結果から大きく下振れしていないこと |
| マルチマーケット | 他の銘柄でもプロフィットファクターが1以上 |
| What if | 上位5%の利益を除外し取引を間引いてもプロフィットファクターが1以上 |
マルチマーケットの対象には、ダウ工業株30種平均とナスダックを選びました。
短時間で大量に通過したことの意味
生成を始めると、5分とかからずに多数の戦略が3つのテストを通過しました。陰の包み足で138、陽の包み足で34です。
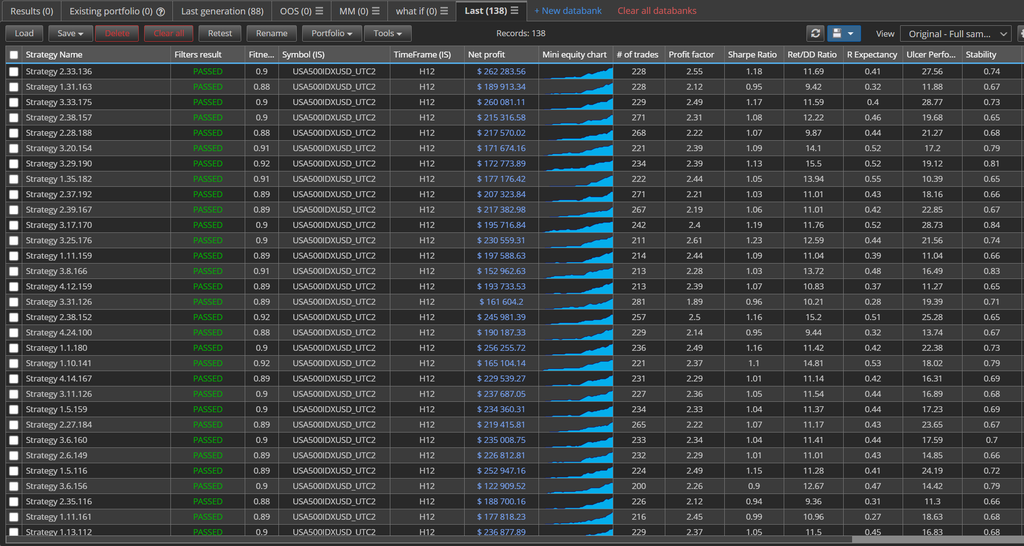
これ自体が、ひとつの情報になります。どんなフィルターを加えてもテストを通るということは、土台となる基本形そのものに優位性があるということです。逆に、いくら生成してもテストを通らない場合は、基本形に問題があると考えるべきです。
モンテカルロ分析で絞り込む
数が多すぎるため、さらにテストを追加します。取引の順序や巡り合わせを入れ替えて最悪ケースを探る、モンテカルロ分析です。合格の基準は、信頼度95%のリターン/ドローダウンレシオが、元の45%以上であることとしました。
ここで、はっきりと差が出ました。
陽の包み足は、34のうち複数が通過しました。しかし陰の包み足は、138すべてが不合格でした。
そこで、陰の包み足についてはさらに204の戦略を追加生成し、改めてモンテカルロ分析にかけました。その結果、残ったのは2つだけでした。
3つのテストを通過しても、モンテカルロでは全滅する。テストは、それぞれ違う角度から戦略を揺さぶるため、1つを通過したことが他の通過を意味しません。
相関の低い組み合わせを選ぶ
最終候補が、陽と陰でそれぞれ複数残りました。ここからどれを選ぶかが、最後の判断です。
今回は、2つを組み合わせて運用することを前提にしています。だとすれば、個々の成績が最も良いものを選ぶのではなく、互いの相関が最も低い組み合わせを選ぶべきです。
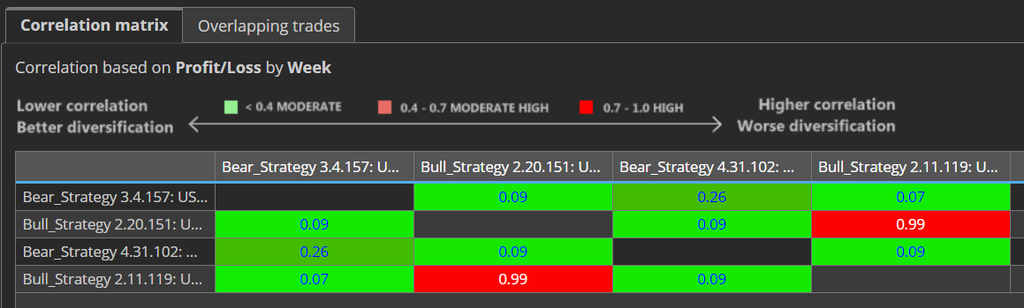
候補の組み合わせで相関係数を確認したところ、0.07から0.99まで幅がありました。0.99というのは、ほぼ同じ値動きをするということで、組み合わせても分散になりません。
最も相関の低かった、0.07の組み合わせを採用しました。
採用した2つの戦略
選ばれた2つが、それぞれどのような形になったかを見ていきます。基本形の骨格である包み足の条件はそのままに、エントリーを絞る条件と、決済のタイミングを判断する条件が加わっています。
陽の包み足の戦略
エントリーに加わった条件は、次のとおりです。
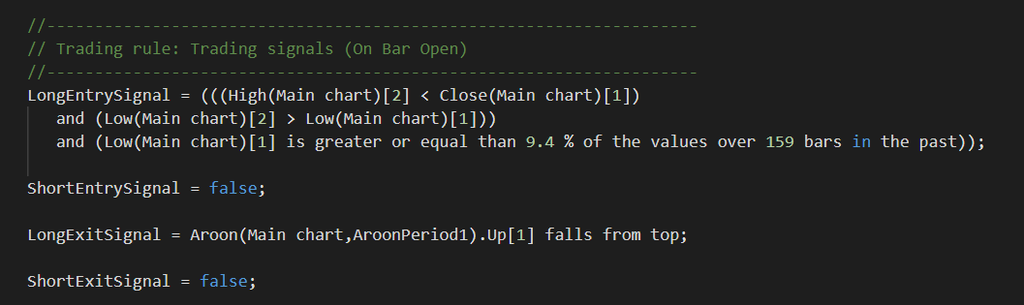
12時間足の159本は、およそ2.6ヶ月分です。つまり「価格が、ここ2〜3ヶ月の安値圏にあるとき」だけ買う、という条件になります。
強気のサインである陽の包み足を、下げ切った場面でだけ使う。買いのサインを順張りではなく、反発狙いとして使っていることになります。
決済は、Aroon(期間100)の上昇ラインが頂点から下がり始めた時点です。
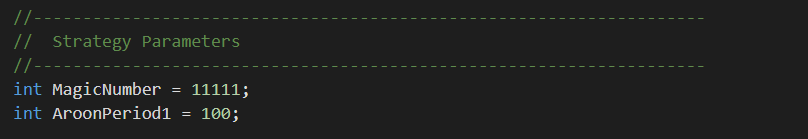
Aroonは、設定した期間の中で高値(安値)をつけてから何本経過したかを、0から100の数値で表す指標です。直近で高値を更新していればAroon Upは100に近づき、更新が途絶えるほど値が下がっていきます。つまり、この値が頂点から下がり始めたということは、高値の更新が止まり、上昇の勢いが衰えた兆候ということです。
陰の包み足の戦略
こちらは、エントリーに追加の条件が付きませんでした。陰の包み足が出たら買う、それだけです。
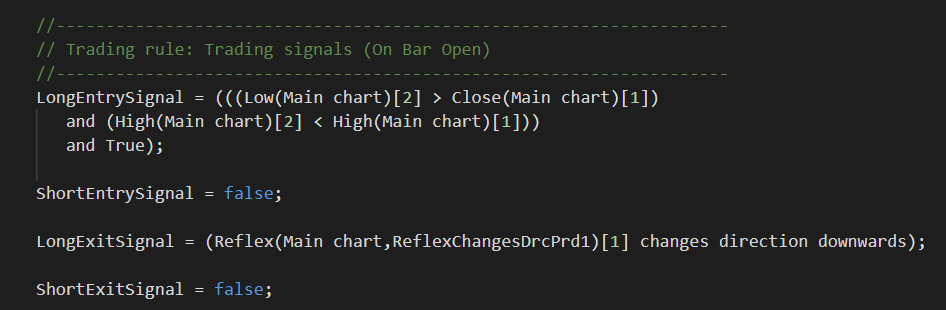
決済は、Reflex(期間12)が下向きに転じた時点です。
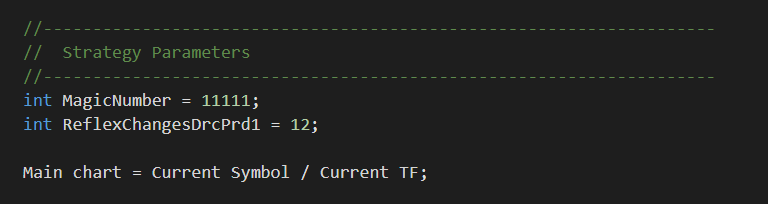
ReflexはJohn Ehlers氏が考案したオシレーターです。価格から長期的なトレンド成分を取り除き、短期的な振れを滑らかに捉えることを狙った指標で、方向が転換したタイミングを判断に使います。移動平均のような遅れを抑えつつ、細かなノイズも拾いにくいという特徴があります。
エントリー条件が素のままで3つのテストとモンテカルロを通過したというのは、この組み合わせ自体に優位性があることを示しています。
検証結果
採用した2つの戦略について、各テストの結果を確認します。
アウトオブサンプルテスト
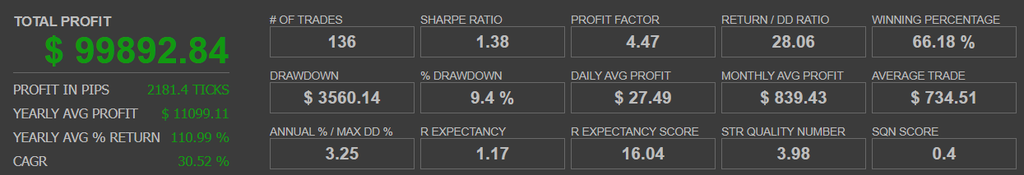
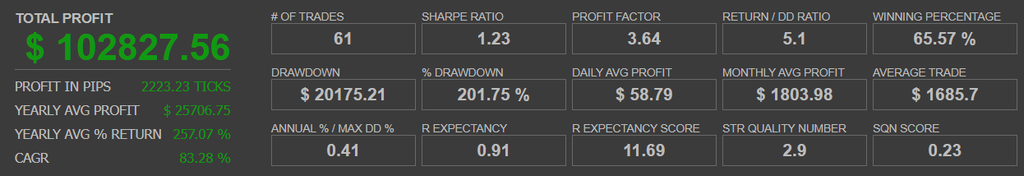
陽の包み足
| 指標 | 開発期間(IS) | 未知の期間(OOS) |
|---|---|---|
| 総利益 | $99,892.84 | $102,827.56 |
| プロフィットファクター | 4.47 | 3.64 |
| リターン/ドローダウンレシオ | 28.06 | 5.10 |
| 勝率 | 66.18% | 65.57% |
| シャープレシオ | 1.38 | 1.23 |
| 取引数 | 136 | 61 |
陰の包み足
| 指標 | 開発期間(IS) | 未知の期間(OOS) |
|---|---|---|
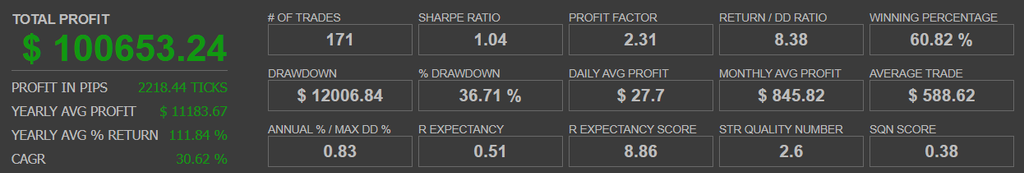
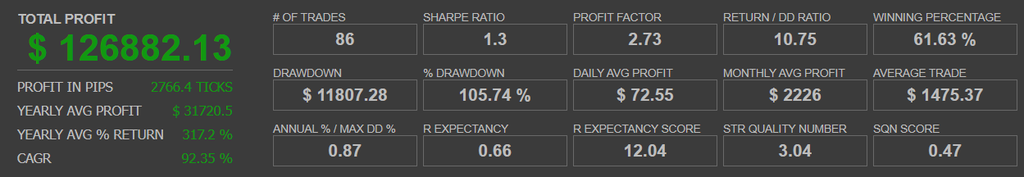
| 総利益 | $100,653.24 | $126,882.13 |
| プロフィットファクター | 2.31 | 2.73 |
| リターン/ドローダウンレシオ | 8.38 | 10.75 |
| 勝率 | 60.82% | 61.63% |
| シャープレシオ | 1.04 | 1.30 |
| 取引数 | 171 | 86 |
陰の包み足は、すべての指標で開発期間を上回りました。
陽の包み足については、注意して読む必要があります。リターン/ドローダウンレシオが28.06から5.10へ大きく下がっています。ただしこれは、開発期間のドローダウンが3,560ドルと極端に浅かったことによるもので、戦略が崩れたわけではありません。プロフィットファクターは4.47から3.64、勝率は66.18%から65.57%、シャープレシオは1.38から1.23と、いずれも安定しています。
ひとつの指標だけを見て判断しないことが大切です。
マルチマーケット分析
同じ戦略を、ダウ工業株30種平均とナスダックに当てはめます。
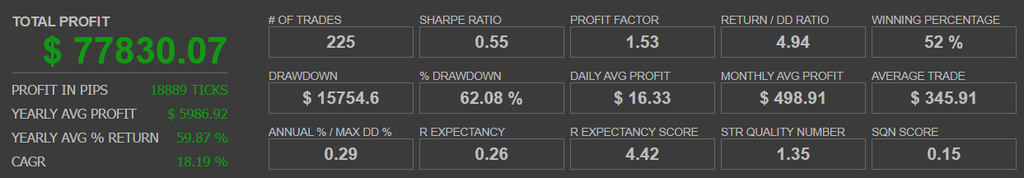
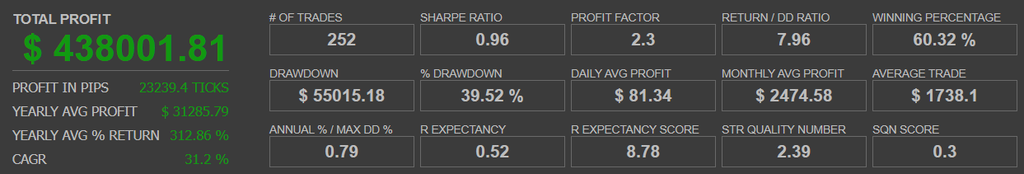
| 戦略 | 銘柄 | プロフィットファクター | リターン/DDレシオ |
|---|---|---|---|
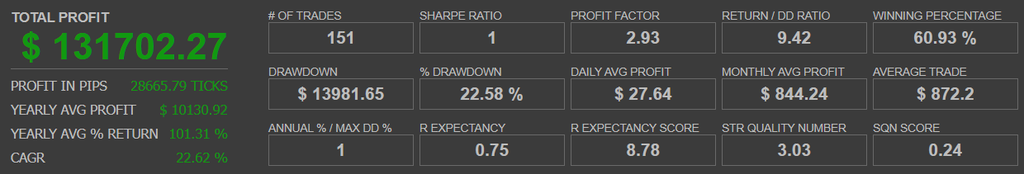
| 陽の包み足 | ダウ | 2.93 | 9.42 |
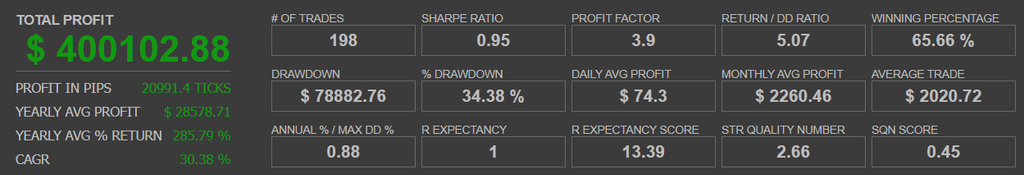
| 陽の包み足 | ナスダック | 3.90 | 5.07 |
| 陰の包み足 | ダウ | 1.53 | 4.94 |
| 陰の包み足 | ナスダック | 2.30 | 7.96 |
4つすべてで、プロフィットファクターが1を大きく上回りました。S&P500にだけ都合よく合わせ込まれたものではないことが確認できます。
What if 分析
最も儲かった取引(上位5%)を無かったことにし、さらに取引を1回おきに間引いた状態で検証します。
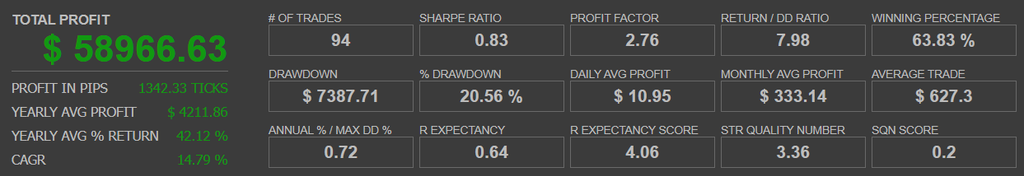
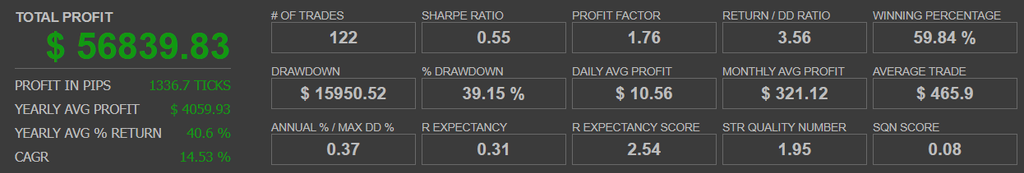
| 戦略 | プロフィットファクター | リターン/DDレシオ | 取引数 |
|---|---|---|---|
| 陽の包み足 | 2.76 | 7.98 | 94 |
| 陰の包み足 | 1.76 | 3.56 | 122 |
大勝ちを取り除き、取引回数を半分に減らしても、どちらもプロフィットファクターは1を上回りました。
モンテカルロ分析
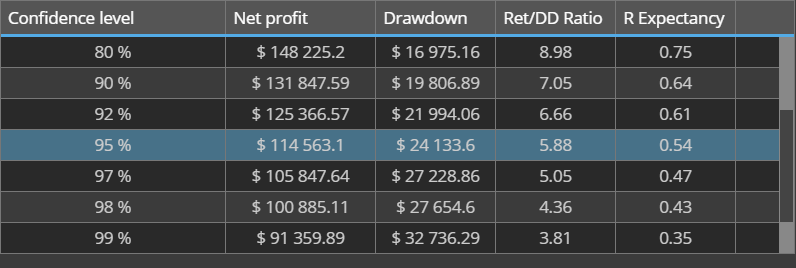
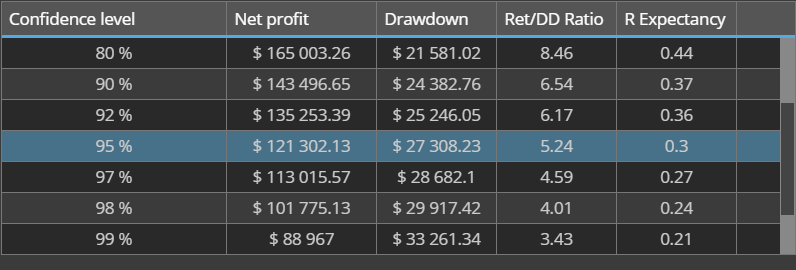
【画像挿入位置⑧】モンテカルロ分析の結果
| 戦略 | 元のリターン/DDレシオ | 信頼度95% | 維持率 |
|---|---|---|---|
| 陽の包み足 | 8.98 | 5.88 | 65.4% |
| 陰の包み足 | 9.08 | 5.24 | 57.7% |
取引の巡り合わせが最悪に近い形で来たとしても、どちらも基準である45%を上回りました。
2つを組み合わせる
ここからが、今回の本題です。
性質の異なる2つの戦略を、ひとつのポートフォリオとして運用するとどうなるか。それぞれの単独成績と、組み合わせた結果を並べます。
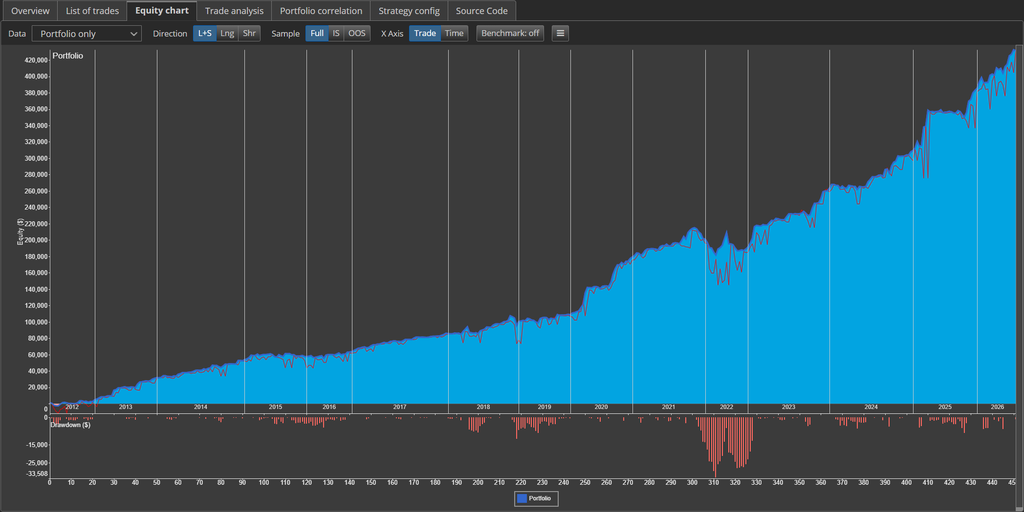
| 指標 | 陽の包み足 | 陰の包み足 | 組み合わせ |
|---|---|---|---|
| 総利益 | $202,720.41 | $224,095.89 | $426,816.28 |
| プロフィットファクター | 3.99 | 2.46 | 2.93 |
| リターン/ドローダウンレシオ | 8.54 | 9.08 | 12.74 |
| 勝率 | 65.99% | 61.33% | 63.36% |
| シャープレシオ | 1.19 | 1.08 | 1.55 |
| 最大ドローダウン | $23,735.35 | $24,669.89 | $33,507.72 |
| 取引数 | 197 | 256 | 453 |
利益と取引数は、単純に足し算されています。2つの戦略を並行して動かすのだから、当然です。
注目してほしいのは、最大ドローダウンです。
それぞれの最大ドローダウンを足すと、48,405ドルになります。ところが実際に組み合わせて運用した場合の最大ドローダウンは、33,508ドルでした。単純合計より14,898ドル、率にして30.8%も浅くなっています。
利益はそのまま足されるのに、損失の谷だけが削られる。これが、相関の低い戦略を組み合わせる意味です。
片方が苦しんでいる局面で、もう片方が利益を出していれば、全体としての落ち込みは小さくなります。陽の包み足は安値圏からの反発を狙い、陰の包み足は下げ過ぎの修正を狙う。似ているようで、利益が出る場面が違うため、谷の時期がずれるわけです。
その結果、効率を示す指標も改善しました。
リターン/ドローダウンレシオは、単独では8.54と9.08でした。組み合わせると12.74です。どちらの単独よりも高い。シャープレシオも、1.19と1.08が、組み合わせで1.55になりました。
単独では到達できなかった水準に、組み合わせることで届いています。
なお、プロフィットファクターは3.99と2.46に対して2.93と、間の値に落ち着きました。これは平均化されるためで、問題ではありません。見るべきは、リスクを含めた効率の指標です。
まとめ
包み足という、誰でも知っている単純なパターンから出発して、堅牢性テストを通過する2つの戦略を構築しました。
この検証で分かったことは、3つあります。
ひとつは、一般的な解釈が正しいとは限らないということです。買いのサインとされる陽の包み足は、短期決済ではマイナスでした。売りのサインとされる陰の包み足を買いで使う方が、あらゆる保有期間で安定して機能しました。思い込みではなく、データで確かめる必要があります。
ふたつめは、テストはそれぞれ違うものを見ているということです。3つのテストを通過した138の戦略が、モンテカルロでは全滅しました。ひとつのテストを通過したことは、他のテストの通過を意味しません。
みっつめは、何を選ぶかより、どう組み合わせるかだということです。候補の中には相関0.99という、ほぼ同じ値動きをする組み合わせもありました。そこから相関0.07の組み合わせを選んだ結果、最大ドローダウンは単純合計より30.8%浅くなり、リターン/ドローダウンレシオは単独のどちらをも上回りました。戦略ひとつひとつの成績を追うだけでは、この水準には届きません。