ゴールデンクロスは、短期の移動平均線が長期の移動平均線を上抜ける、買いのサインです。テクニカル分析を学べば必ず出てくる、最も有名なシグナルのひとつでしょう。
しかし、これをメインの売買根拠にしているトレーダーは、今ではほとんどいません。理由は単純で、そのまま使っても勝てないからです。クロスしたと思えばすぐに反転する、いわゆるダマシが多く、気づけば損失だけが積み上がる。そうした経験から、多くの人がこのサインを見限っています。
本当にゴールデンクロスは使えないのでしょうか。この記事では、GOLD(XAUUSD)の4時間足を対象に、最適化と堅牢性テストを重ねながら、このサインがどこまで機能するのかを確かめていきます。
まずは、何も考えずに動かしてみる
最初に、シンプルな形で試します。
移動平均線には種類がありますが、ここでは最もシンプルな単純移動平均線を使います。短期を50、長期を100とし、決済はエントリーから30本後(4時間足なので120時間後)としました。
この数字に根拠はありません。後で最適化するので、出発点として適当に置いただけです。
検証条件は次のとおりです。
- 銘柄:GOLD(XAUUSD)/ タイムフレーム:4時間足
- 検証期間:2003年5月5日 〜 2026年10月12日
- スプレッド:なし / スワップ:なし / 手数料:一律0.05%
- 初期資金:10,000ドル / 取引数量:1(固定)
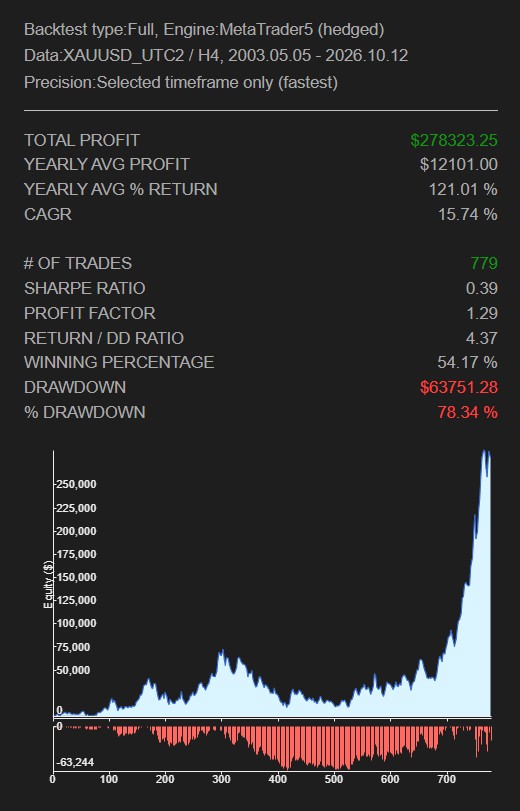
| 指標 | 値 |
|---|---|
| 総利益 | $278,323.25 |
| プロフィットファクター | 1.29 |
| リターン/ドローダウンレシオ | 4.37 |
| 勝率 | 54.17% |
| 取引数 | 779 |
何の工夫もない、教科書どおりのゴールデンクロスです。それでも23年間で総利益278,323ドル、プロフィットファクター1.29。停滞する時期はあるものの、利益は積み上がっています。
ただし、これはゴールデンクロスが優秀だからではありません。GOLDという銘柄自体が、長期的に上昇してきたからです。買い方向に優位性のある銘柄で買い戦略を組めば、ある程度の結果は出ます。当サイトで繰り返しお伝えしている「マーケットエッジ」の考え方です(詳しくは戦略構築ガイド:銘柄の優位性を見極めるを参照)。
出発点としては悪くありません。ここから改良していきます。
最適化で、安定する領域を探す
パラメータを最適化します。範囲は次のとおりです。
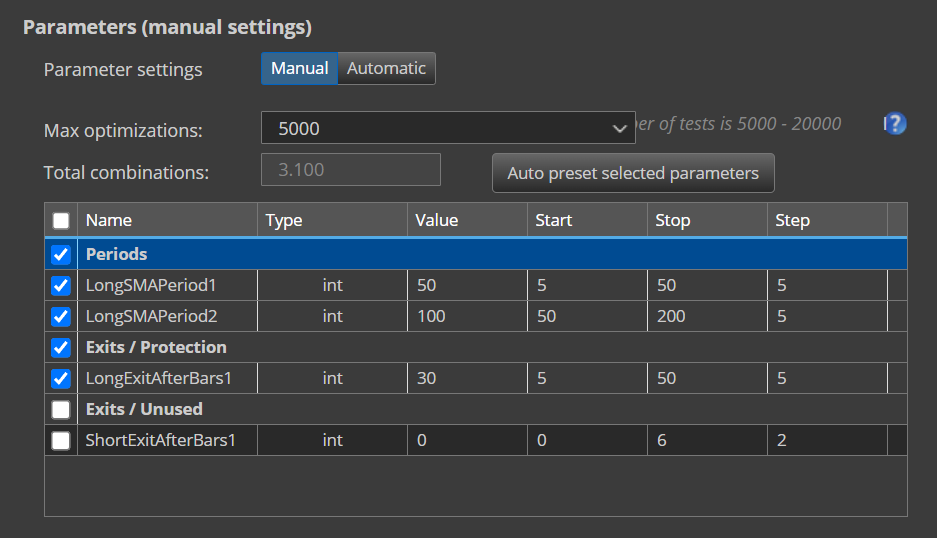
- 短期移動平均線:5〜50(5刻み)
- 長期移動平均線:50〜200(5刻み)
- 決済までの本数:5〜50(5刻み)
全部で3,100通りを検証しました。
決済までの本数が決定的だった
まず、短期移動平均線と決済本数の関係を見ます。
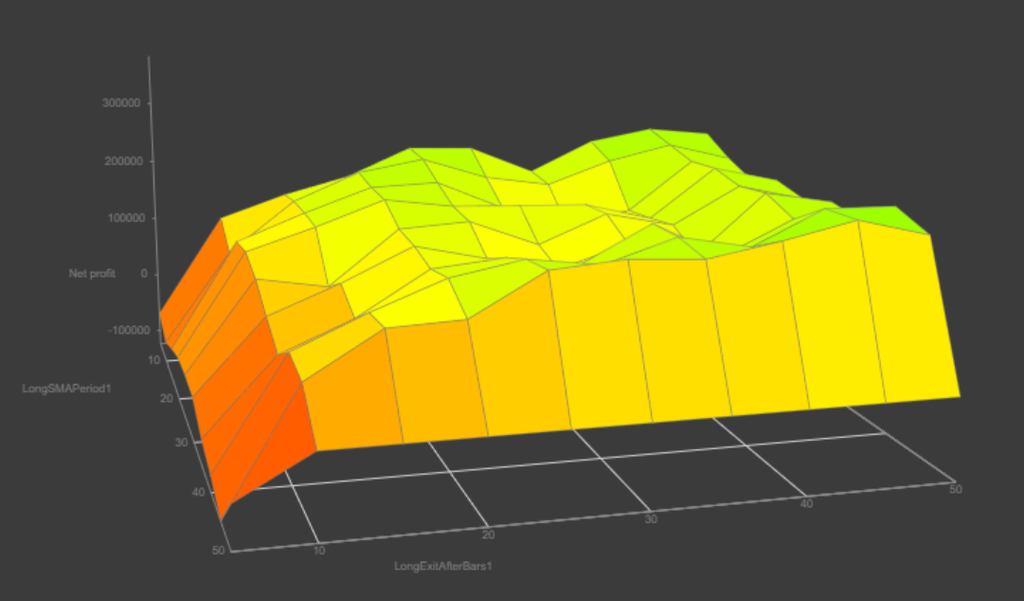
はっきりした傾向が出ました。決済本数が10本未満では、利益がほとんど出ていません。 長期移動平均線との関係を見ても、同じ傾向です。
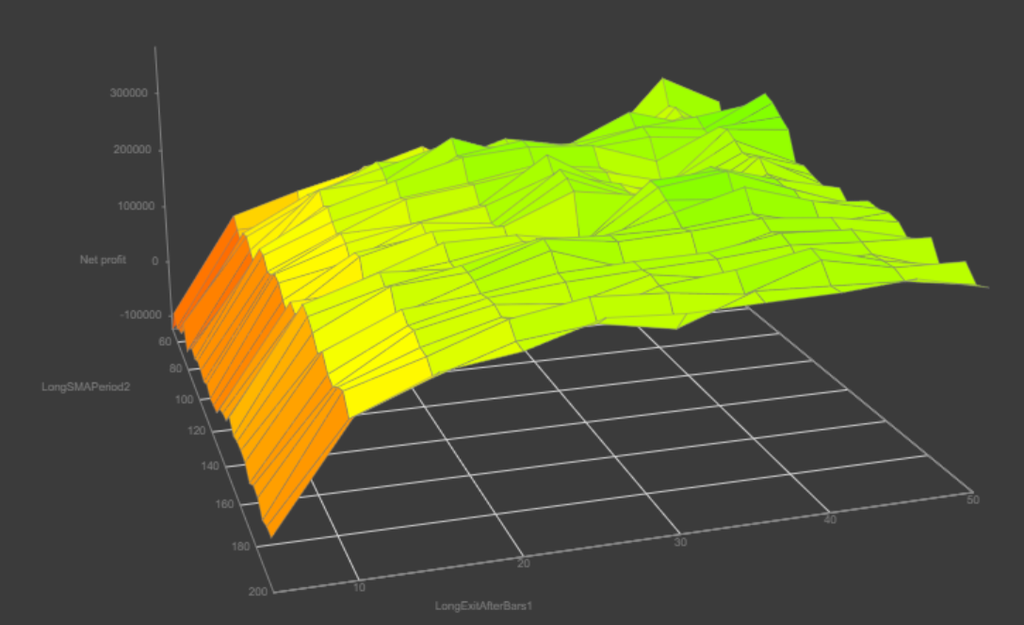
理由は明快です。ゴールデンクロスはトレンドに乗る戦略であり、上昇が続くことで利益が伸びます。それを早々に決済してしまえば、利益が乗る前に手仕舞うことになる。トレンドフォローの戦略を、短期決済で運用してはいけないという、当たり前の事実が数字に表れています。
そして、45本あたりが安定していそうだと読み取れます。1点だけが突出しているのではなく、その周辺も良好な領域になっている。ここが重要です(詳しくは戦略構築ガイド:最適化とカーブフィッティングの回避を参照)。
移動平均線の組み合わせを絞る
決済本数を45本に固定し、改めて短期と長期の移動平均線を最適化します。安定領域として、短期40・長期70を採用しました。
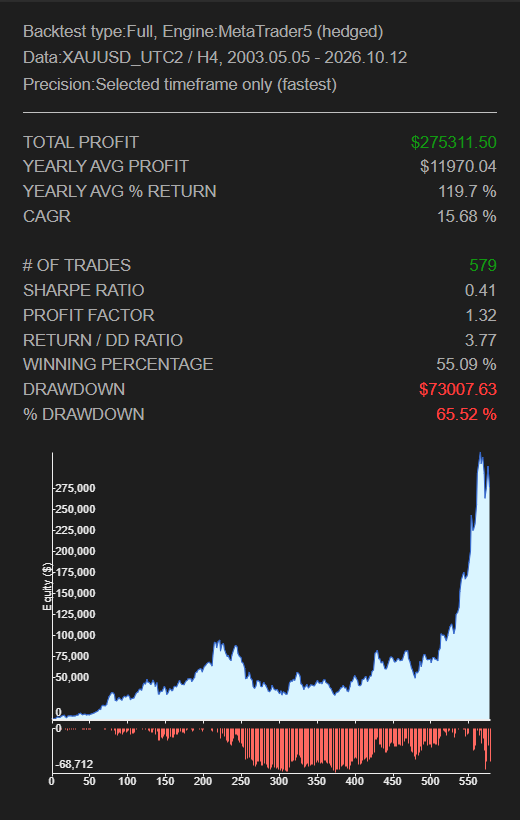
| 指標 | 出発点(50/100・30本) | 最適化後(40/70・45本) |
|---|---|---|
| 総利益 | $278,323.25 | $275,311.50 |
| プロフィットファクター | 1.29 | 1.32 |
| リターン/ドローダウンレシオ | 4.37 | 3.77 |
| 勝率 | 54.17% | 55.09% |
| 最大ドローダウン | $63,751.28 | $73,007.63 |
ここで、数字を細かく見ておきます。
プロフィットファクターと勝率はわずかに改善しましたが、リターン/ドローダウンレシオは4.37から3.77へ下がり、最大ドローダウンは63,751ドルから73,007ドルへ深くなりました。総利益もほぼ横ばいです。
純利益で見るかぎり、最適化前とほとんど変わっていません。つまり、改善の余地が残っているということです。純利益の分布から安定領域を選ぶ手順自体は正しく、戦略構築の基本でもあります。ただ、今回のようにドローダウンが大きいまたは停滞期間が長い場合は、別の指標で見ることで、改善の糸口が見つかることがあります。
リターン/ドローダウンレシオで安定領域を探す
最適化の結果を評価するとき、どの指標を基準にするかで、選ばれるパラメータは変わります。純利益で見れば利益の大きいものが、リターン/ドローダウンレシオで見れば効率の良いものが上位に来ます。
今回は純利益で安定領域を探しましたが、改善幅が小さかった。そこで、評価軸をリターン/ドローダウンレシオに変えて、改めて安定領域を探しました。
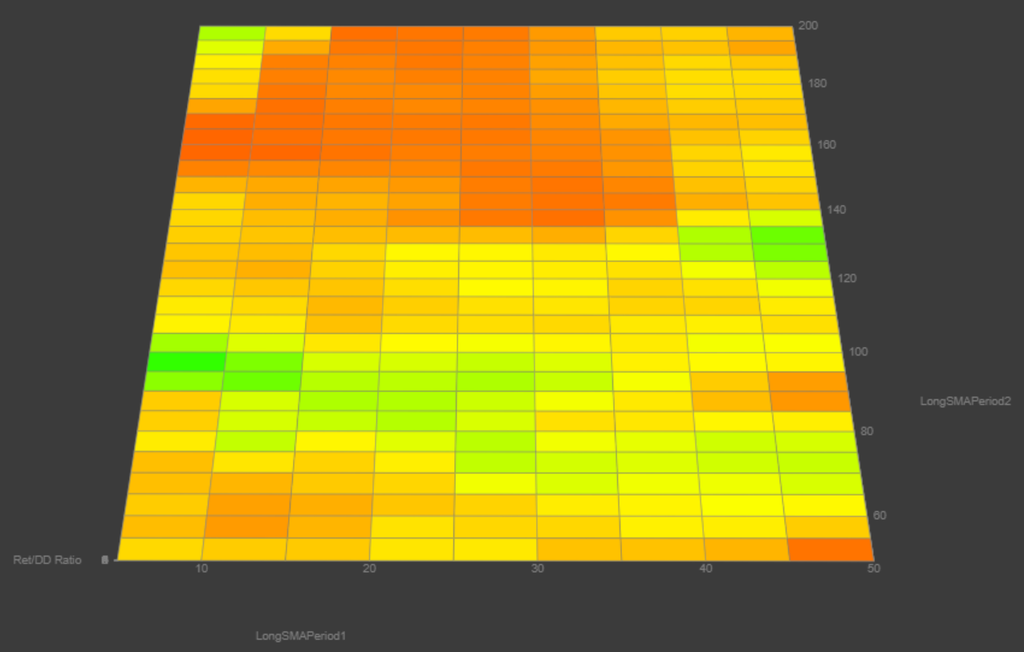
選ばれたのは、短期10・長期95という、先ほどとはまったく違う組み合わせでした。
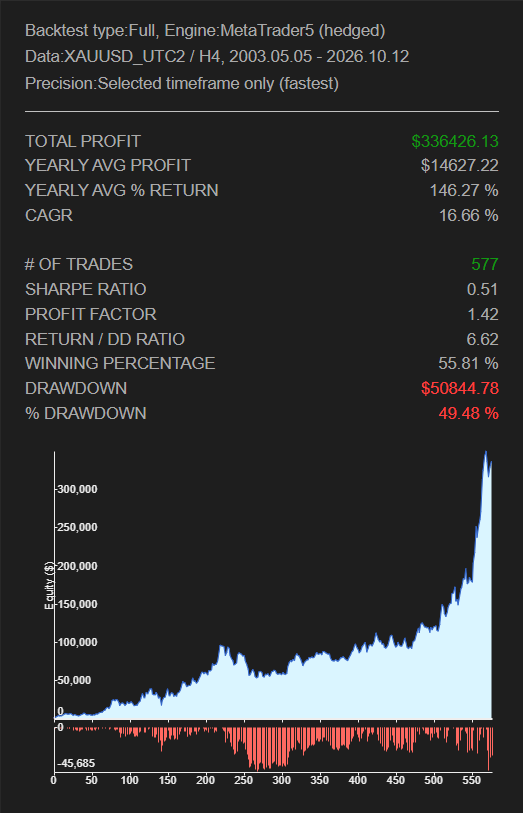
| 指標 | 出発点 | Net Profit基準 | リターン/DD基準 |
|---|---|---|---|
| 総利益 | $278,323 | $275,312 | $336,426 |
| プロフィットファクター | 1.29 | 1.32 | 1.42 |
| リターン/ドローダウンレシオ | 4.37 | 3.77 | 6.62 |
| 勝率 | 54.17% | 55.09% | 55.81% |
| シャープレシオ | 0.39 | 0.41 | 0.51 |
| 最大ドローダウン | $63,751 | $73,008 | $50,845 |
| 停滞期間の割合 | 54.45% | 53.13% | 33.46% |
すべての指標が改善しました。総利益は21%増え、リターン/ドローダウンレシオは51%向上し、最大ドローダウンは20%浅くなっています。停滞期間の割合も54%から33%へと大きく短縮されました。
同じ戦略、同じ最適化範囲です。違うのは、どの指標で安定領域を探したかだけです。それだけで、結果がこれほど変わります。
当サイトがリターン/ドローダウンレシオを重視する理由が、ここに表れています。純利益だけで判断すると、同じ利益をより大きなリスクで得ている状態に気づけないことがあります。
この短期10・長期95・決済45本を、基本戦略とします。
フィルターを探索する
基本戦略には優位性がありますが、ゴールデンクロスのダマシをそのまま拾っている状態です。ここにフィルターを加えて、仕掛けを厳選します。
検証期間の設定
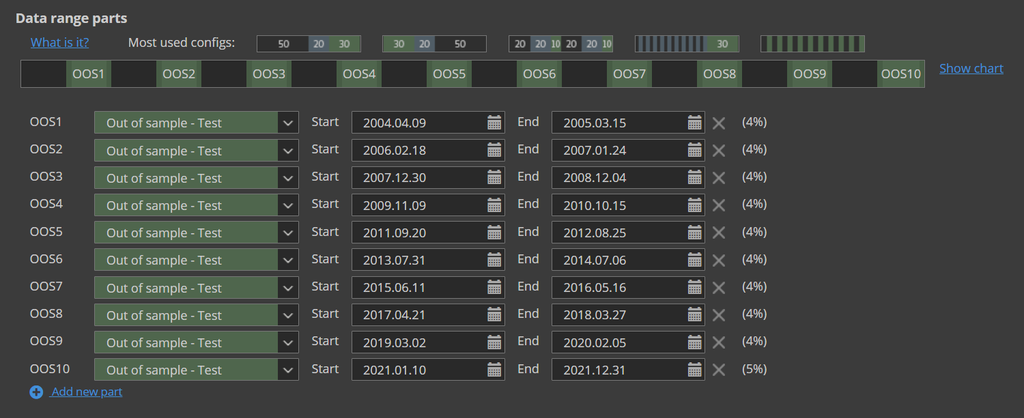
構築に使うのは、2003年5月5日から2021年12月31日までです。2022年1月1日以降のデータは触れずに残し、構築後の検証に使います。
さらに、構築に使う期間の内部でも、イン・サンプルとアウト・オブ・サンプルを10分割しています。期間の一部だけに最適化が偏ることを防ぐためです。
フィルターの自動探索と、絞り込み
ゴールデンクロスという骨格は固定したまま、エントリーと決済に加えるフィルターを、StrategyQuantXに自動生成させます。
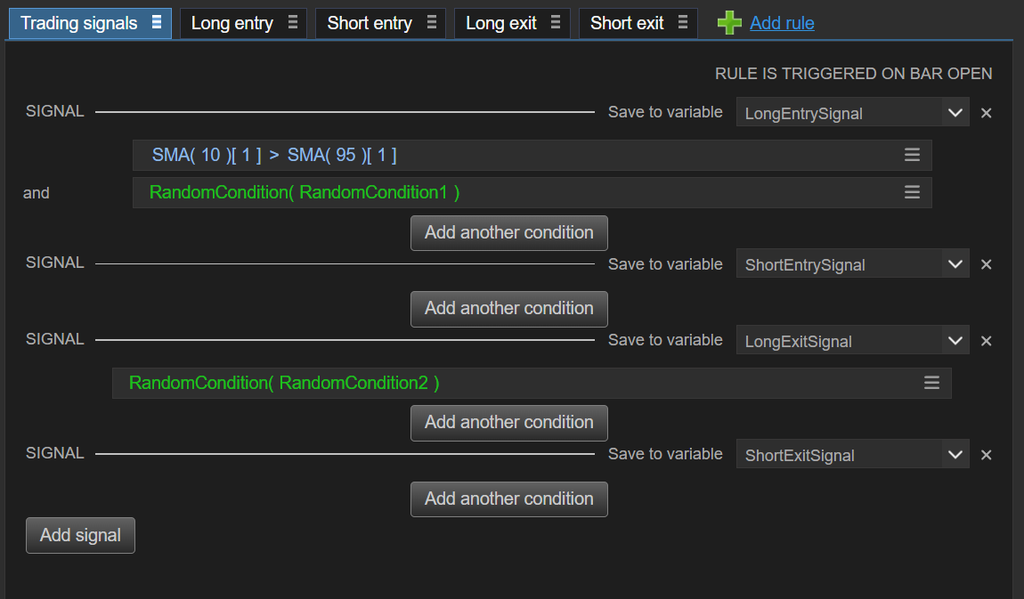
生成された戦略は、次の3つのテストが自動で実施されます。
| テスト | 合格の基準 |
|---|---|
| アウトオブサンプル | インサンプルの結果から大きく下振れしていないこと |
| マルチマーケット | 他の銘柄でもプロフィットファクターが1以上 |
| What if | 上位5%の利益を除外し取引を間引いてもプロフィットファクターが1以上 |
この3つを通過した戦略が、7つ残りました。プロフィットファクターは1.61から1.86、リターン/ドローダウンレシオは8.95から12.13という水準です。
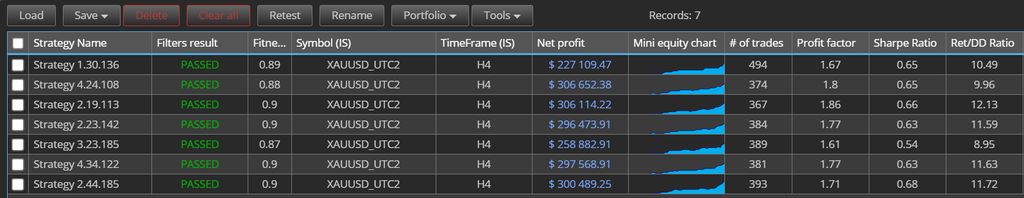
どれも悪くありませんが、7つすべてを採用するわけにはいきません。そこで、さらに絞り込むためにシステムパラメータ・パーミュテーション(SPP)を追加で実施しました。パラメータを揺さぶったときの成績分布を調べ、元の結果が出来すぎていないかを確認するテストです(詳しくはSPPの解説記事を参照)。
結果、7つのうち1つだけが通過しました。この戦略を完成形とします。
完成した戦略
加わったのは、エントリーの条件と決済のロジックが、それぞれひとつずつです。
エントリーに加わった条件
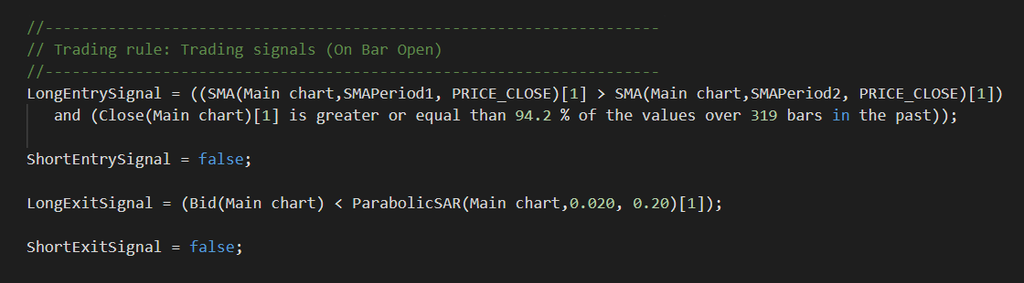
1本前の終値が、過去319本の値のうち上位5.8%以内に位置していること
4時間足の319本は、およそ1.8ヶ月分です。つまり「価格が、ここ2ヶ月弱の高値圏にあるとき」だけ買う、という条件になります。
ゴールデンクロスが機能しない最大の理由は、ダマシです。クロスしても、価格がもみ合いの中にいれば、すぐ反転します。この条件は、価格が明確に上方向へ抜けている局面に絞ることで、ダマシを避ける役割を果たします。
決済に加わった条件
パラボリックSARを下抜けたら決済する
パラボリックSARは、トレンドの転換を捉える指標です。もとの「45本後に決済」はそのまま残っているため、どちらか早い方で手仕舞うことになります。
トレンドが続いているうちは最大45本まで保有し、転換の兆しが出ればそれより早く降りる。トレンドフォロー戦略として、理にかなった組み合わせです。
完成形の成績
フィルターを加えた状態で、全期間を通した結果です。
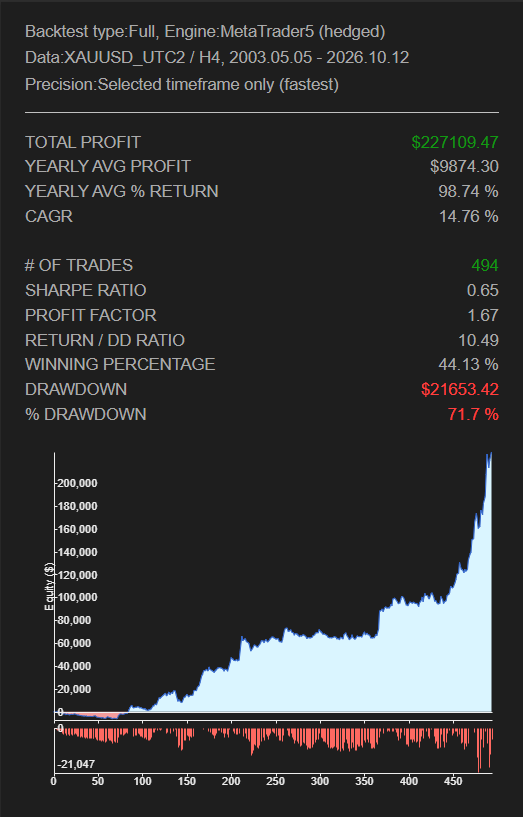
| 指標 | 基本戦略(フィルターなし) | 完成形(フィルターあり) |
|---|---|---|
| 総利益 | $336,426.12 | $227,109.47 |
| プロフィットファクター | 1.42 | 1.67 |
| リターン/ドローダウンレシオ | 6.62 | 10.49 |
| 勝率 | 55.81% | 44.13% |
| シャープレシオ | 0.51 | 0.65 |
| 最大ドローダウン | $50,844.78 | $21,653.42 |
| 取引数 | 577 | 494 |
総利益は336,426ドルから227,109ドルへ減りました。勝率も55.81%から44.13%へ、10ポイント以上下がっています。数字だけを並べれば、悪くなったように見えます。
しかし、リターン/ドローダウンレシオは6.62から10.49へ上がり、最大ドローダウンは50,844ドルから21,653ドルへと半分以下になりました。プロフィットファクターとシャープレシオも改善しています。
つまり、利益の絶対額を減らす代わりに、リスクを大きく削ったということです。同じ資金で運用するなら、途中の落ち込みが浅いほうが継続しやすい。資金を増やして運用すれば、削った利益も取り戻せます。
勝率が下がった点についても、補足しておきます。フィルターは「勝ちやすい場面」を選んでいるのではなく、「価格が高値圏にあり、上昇が続きやすい場面」を選んでいます。トレンドフォロー戦略は、勝率が低くても、伸びるときに大きく伸びることで利益を積み上げます。勝率の低下は、その性質がより鮮明になったことの表れです。
検証結果
完成した戦略を、4つのテストで確認します。アウトオブサンプル、マルチマーケット、What ifの3つは、戦略の生成時に自動で適用したものです。そこにSPPを加え、最終的な絞り込みを行いました。それぞれ、どのような結果だったかを順に見ていきます。
アウトオブサンプルテスト
構築に使った期間と、一切使っていない期間の結果を並べます。
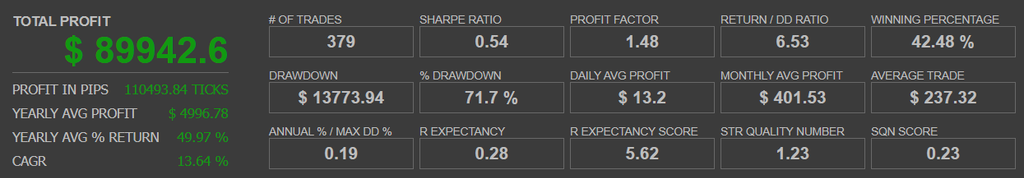
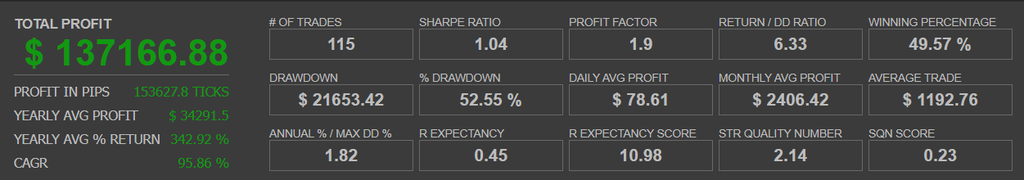
| 指標 | 開発期間(〜2021年) | 未知の期間(2022年〜) |
|---|---|---|
| 総利益 | $89,942.60 | $137,166.88 |
| プロフィットファクター | 1.48 | 1.90 |
| リターン/ドローダウンレシオ | 6.53 | 6.33 |
| 勝率 | 42.48% | 49.57% |
| シャープレシオ | 0.54 | 1.04 |
| R Expectancy | 0.28 | 0.45 |
| 取引数 | 379 | 115 |
アウトオブサンプルテストで確認すべきは、未知の期間でどれだけ稼いだかではなく、開発期間と近しい結果が得られるかです。
リターン/ドローダウンレシオは6.53から6.33と、ほぼ同じ水準を保っています。プロフィットファクターは1.48から1.90、勝率は42.48%から49.57%、シャープレシオは0.54から1.04へと、いずれも改善しました。
未知の期間でも性質が崩れていないことが確認できました。
マルチマーケット分析
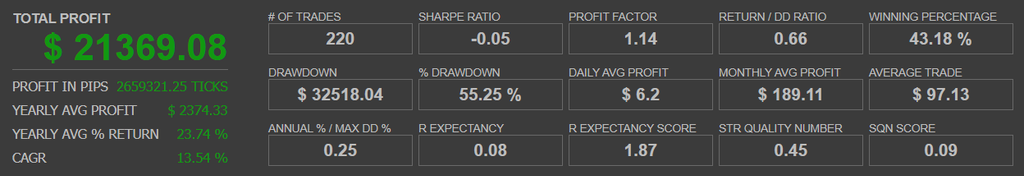
同じ戦略を、まったく異なる銘柄に当てはめます。今回選んだのはビットコイン(BTCUSD)です。データは2017年5月8日からのものを使用しました。
| 指標 | 値 |
|---|---|
| プロフィットファクター | 1.14 |
| 総利益 | $21,369.08 |
| 勝率 | 43.18% |
| 取引数 | 220 |
プロフィットファクターは1.14で、基準の1を上回りました。数字としては決して良くありませんが、このテストの目的は「他の銘柄でも稼げること」ではなく、GOLDにだけ都合よく合わせ込まれていないことの確認です。
ゴールデンクロスとSARという組み合わせが、GOLD固有の癖に依存したものではなく、上昇トレンドのある銘柄に共通して働いていることが分かります。
What if 分析
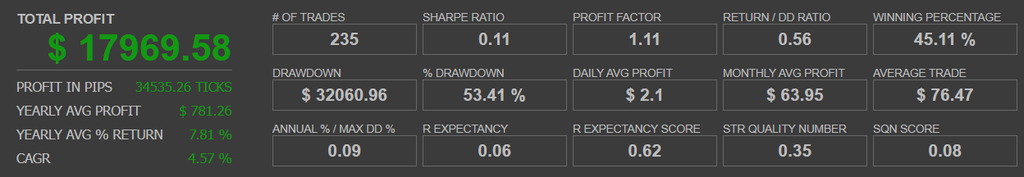
結果が一部の幸運な取引に支えられていないかを確認します。ここでは2つの条件を課しました。ひとつは、最も儲かった取引(上位5%)を無かったことにすること。もうひとつは、全取引を1回おきに間引くことです。
| 指標 | 値 |
|---|---|
| プロフィットファクター | 1.11 |
| 総利益 | $17,969.58 |
| 勝率 | 45.11% |
| 取引数 | 235 |
大勝ちを取り除き、取引回数を半分に減らしてもなお、プロフィットファクターは1.11を保ちました。利益が特定の取引に集中しておらず、多数の取引に分散していることを示しています。
システムパラメータ・パーミュテーション(SPP)
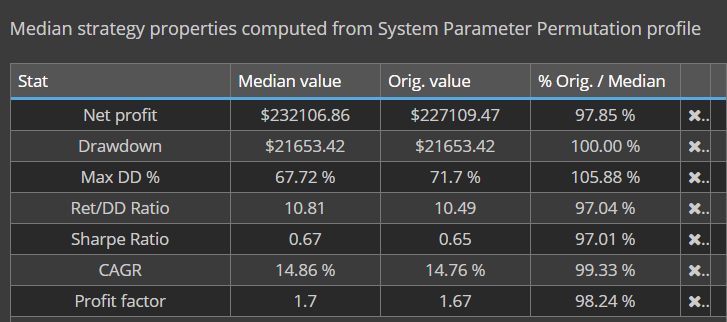
最後に、7つの候補から1つに絞り込んだテストです。パラメータを上下に揺さぶって多数の組み合わせを検証し、その成績分布の中央値と、元の結果を比較します。
元の結果が中央値から大きく上振れしているほど、たまたま最も都合の良いパラメータを引き当てていた可能性が高くなります。当サイトでは、元の値が中央値の125%を超えないことを基準としています。
| 指標 | 中央値 | 元の値 | 元 ÷ 中央値 |
|---|---|---|---|
| プロフィットファクター | 1.70 | 1.67 | 98.24% |
| リターン/DDレシオ | 10.81 | 10.49 | 97.04% |
| 純利益 | $232,106.86 | $227,109.47 | 97.85% |
| シャープレシオ | 0.67 | 0.65 | 97.01% |
| CAGR | 14.86% | 14.76% | 99.33% |
注目すべきは、元の値が中央値をわずかに下回っていることです。
プロフィットファクターは98.24%、リターン/ドローダウンレシオは97.04%。いずれも100%未満であり、基準の125%を大きく下回っています。これは、パラメータを揺さぶっても成績が落ちないどころか、採用した設定がむしろ控えめな位置にあることを意味します。
カーブフィッティングの痕跡が見当たりません。7つの候補のうち、ここまで中央値に近い分布を示したのは、この1つだけでした。
まとめ
ゴールデンクロスは、そのままでは機能しないと言われます。実際、ダマシが多く、素朴に使えば損失が積み上がります。
しかし今回の検証で分かったのは、使えないのはサインそのものではなく、使い方だということです。
決済を早くしすぎない。純利益だけでなく、リスクとの比でも安定領域を確かめる。価格が明確に高値圏にあるときだけ仕掛け、ダマシを避ける。トレンドが転換したら素早く降りる。これらを積み重ねた結果、4つの堅牢性テストすべてを通過する戦略になりました。
古いサインだから使えない、有名だから効果がない、という話ではありません。検証を重ね、適切な条件を与えれば、古典的な手法にも優位性は残っています。重要なのは、それを思い込みではなくデータで確かめることです。